Economia
Fisco, il Cdm vara la revisione Irpef e Ires

ROMA (ITALPRESS) – Il Consiglio dei ministri, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo che, in attuazione della legge delega sulla riforma fiscale (legge 9 agosto 2023, n. 111), opera la complessiva revisione del regime impositivo dei redditi delle persone fisiche (IRPEF) e delle società e degli enti (IRES).
Redditi dei terreni
Si modifica la disciplina relativa alla determinazione del reddito agrario: attualmente tale reddito è correlato esclusivamente alle attività agricole che vengono svolte sul terreno. La nuova disciplina comprende anche le attività non incentrate sullo sfruttamento diretto del terreno agricolo, quali le cosiddette ‘colture fuori suolò (es. attività idroponica), anche svolte in immobili, rientranti in specifiche categorie catastali ed entro determinati limiti (la parte eccedente del reddito concorrerà alla formazione del reddito d’impresa), e le attività dirette alla produzione di beni anche immateriali mediante coltivazione, allevamento, silvicoltura che concorrono alla tutela dell’ambiente, nei limiti dei corrispettivi delle cessioni di beni registrate o soggette a registrazione a fini IVA. Di conseguenza, si qualifica reddito dominicale quello correlato agli immobili utilizzati per le colture fuori suolo, che quindi non sono produttivi di reddito di fabbricati, se non sono oggetto di locazione.
Redditi da lavoro dipendente
Si ampliano le componenti escluse dalla formazione del reddito di lavoro dipendente. In particolare, sono esclusi i contributi e premi versati dal datore di lavoro per i familiari a carico dei dipendenti per prestazioni, anche in forma assicurativa, aventi per oggetto il rischio di non autosufficienza nel compimento degli atti della vita quotidiana, o aventi per oggetto il rischio di gravi patologie.
Inoltre, nelle more dell’introduzione di un regime fiscale sostitutivo per la tredicesima mensilità, si prevede l’erogazione, nel mese di gennaio 2025, di un’indennità di 100 euro ai lavoratori dipendenti per i quali, nell’anno 2024, ricorrano congiuntamente le seguenti condizioni:
– reddito complessivo non superiore a 28.000 euro;
– coniuge non separato e almeno un figlio, entrambi a carico, oppure almeno un figlio a carico, ove l’altro genitore manchi o non abbia riconosciuto il figlio e il contribuente non sia coniugato o, se coniugato, si sia successivamente separato, o se vi siano figli adottivi, affidati o affiliati del solo contribuente e questi non sia coniugato o, se coniugato, si sia successivamente separato;
– imposta lorda determinata sui redditi da lavoro dipendente (con esclusione di pensioni e di assegni a esse equiparati), percepiti dal lavoratore, d’importo superiore a quello delle detrazioni spettanti.
Redditi da lavoro autonomo
Si introduce, quale criterio generale di determinazione del reddito da lavoro autonomo, il principio di onnicomprensività (in analogia ai lavoratori dipendenti): il reddito derivante dall’esercizio di arti e professioni sarà costituito dalla differenza tra tutte le somme e i valori in genere, a qualunque titolo percepiti nel periodo d’imposta in relazione all’attività artistica o professionale e l’ammontare delle spese sostenute nel periodo stesso nell’esercizio dell’attività. Inoltre, si prevede che siano escluse dalla formazione del reddito, oltre ai contributi assistenziali e previdenziali, anche: le somme percepite a titolo di rimborso delle spese sostenute per l’esecuzione di un incarico e addebitate al committente e il riaddebito ad altri soggetti delle spese sostenute per l’uso comune degli immobili utilizzati, anche promiscuamente, per l’esercizio di tali attività e per i servizi ad essi connessi.
Si conferma il principio di cassa quale criterio di imputazione temporale dei componenti di reddito al periodo di imposta (pertanto i compensi rilevano al momento della percezione e i costi sono deducibili nell’esercizio di effettivo sostenimento della spesa), sono salve le deroghe previste (es. per ammortamenti, canoni di leasing e quote di TFR).
Si estende il regime della tassazione separata alle plusvalenze derivanti dalla cessione a titolo oneroso di partecipazioni in associazioni, società ed enti, comunque riferibili all’attività artistica professionale.
Si prevede un’apposita disciplina relativa alla deducibilità delle spese relative a beni ed elementi immateriali sostenute nell’esercizio di arti e professioni.
Si introduce il principio di neutralità fiscale (non realizzando quindi plusvalenze o minusvalenze) con riferimento a: operazioni straordinarie concernenti i conferimenti, trasformazioni, fusioni e scissioni relativi a società tra professionisti; apporti in associazioni senza personalità giuridica costituite fra persone fisiche per l’esercizio in forma associata di arti e professioni o in società semplici; apporti delle posizioni partecipative nelle associazioni professionali o società semplici in altre associazioni o società costituite per l’esercizio in forma associata di arti e professioni o in società tra professionisti.
In merito al regime temporale di applicazione delle nuove misure:
– in materia di redditi da lavoro autonomo, l’applicazione è prevista a partire dal periodo d’imposta in corso alla data di entrata in vigore del decreto;
– in relazione alle spese sostenute per l’esecuzione di un incarico e addebitate analiticamente in capo al committente, si istituisce un regime transitorio in base al quale fino al 31 dicembre 2024 continuano ad applicarsi le disposizioni in vigore anteriormente alle modifiche apportate dal decreto, riguardanti la deducibilità delle spese e la concorrenza alla formazione del reddito delle relative somme percepite a titolo di rimborso delle medesime;
– in materia d’imputazione temporale dei compensi assoggettati a ritenuta, le nuove disposizione hanno effetto anche per i periodi di imposta antecedenti a quello in corso alla data di entrata in vigore del decreto, se le relative dichiarazioni, validamente presentate, risultano conformi alla nuova disciplina. Restano comunque fermi gli accertamenti e le liquidazioni di imposta divenuti definitivi.
Redditi diversi
Si stabilisce che per i terreni suscettibili di utilizzazione edificatoria acquistati per effetto di donazione, si assume come prezzo di acquisto quello sostenuto dal donante, aumentato dell’imposta sulle donazioni nonchè di ogni altro costo successivo inerente. Inoltre, con riferimento alle cessioni degli immobili acquisiti per donazione da non più di cinque anni, si prevede la concorrenza alla formazione del costo di acquisto anche dell’imposta sulle donazioni nonchè di ogni altro costo successivo inerente, in analogia con quanto attualmente previsto con riguardo ai terreni acquistati per effetto di successione.
– Disposizioni in materia di redditi d’impresa
Si realizza una prima fase di attuazione della delega in materia di razionalizzazione e semplificazione dei regimi di riallineamento dei valori fiscali a quelli contabili e di modifica dei criteri di determinazione dei redditi di impresa.
In materia di determinazione della base imponibile delle società e degli enti commerciali residenti, al fine di avvicinare valori contabili e valori fiscali, si modifica il trattamento tributario:
– delle sopravvenienze attive derivanti da proventi in denaro o in natura conseguiti a titolo di contributo o di liberalità, che potranno concorrere a formare il reddito esclusivamente nell’esercizio in cui sono incassati;
– della valutazione delle rimanenze finali di opere, forniture e servizi;
– delle differenze sui cambi.
Inoltre, si introduce una disciplina in materia di riallineamenti dei disallineamenti tra valori fiscali e valori contabili volta ad assicurare l’omogeneizzazione delle regole proprie dei diversi regimi di riallineamento attualmente esistenti.
Si interviene in materia di conferimenti di azienda effettuati tra soggetti residenti e nell’esercizio di imprese commerciali, introducendo la possibilità, per la società conferitaria, di optare, nella dichiarazione dei redditi relativa al periodo d’imposta nel corso del quale avvenga il conferimento, per l’applicazione di un’imposta sostitutiva (da versare in un’unica soluzione ed entro uno specifico termine) sui maggiori valori attribuiti in bilancio a immobilizzazioni materiali e immateriali relativi all’azienda ricevuta e si introduce una disciplina inerente all’entrata in vigore e al regime transitorio connesso alle nuove disposizioni in materia di riallineamento.
Disposizioni ulteriori
Si modifica il regime di riporto delle perdite da parte delle società residenti, ai fini della determinazione della base imponibile IRES, intervenendo, in particolare, in materia di fusione, di scissione, di scissione per scorporo, di conferimenti di partecipazioni in società e di liquidazione.
– Foto: Agenzia Fotogramma –
(ITALPRESS).


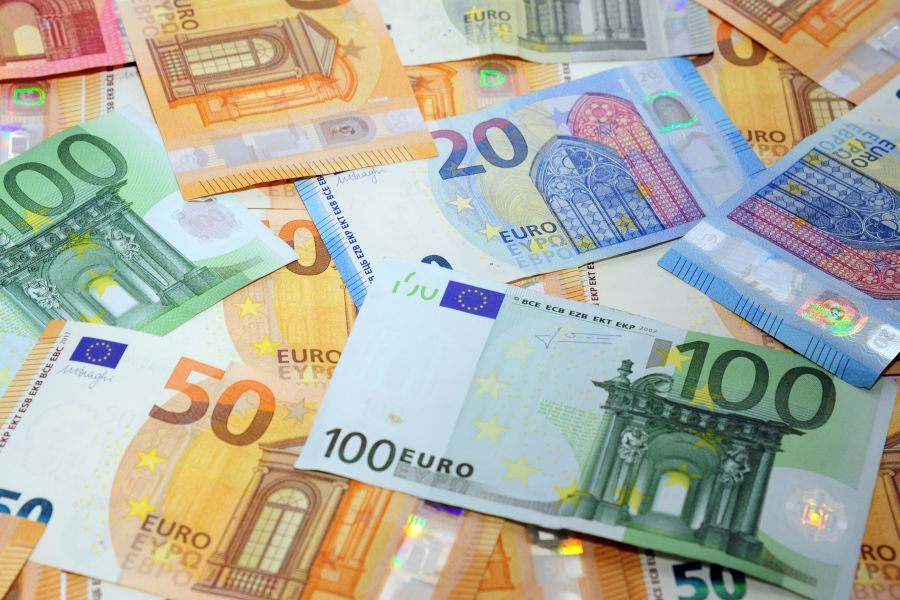
ROMA (ITALPRESS) – Accelerano i prestiti bancari a famiglie e imprese, mentre salgono i tassi sui nuovi finanziamenti. A ottobre 2026 il credito è cresciuto del 3,8% su base annua, rispetto al +3,6% di settembre, proseguendo il recupero iniziato a marzo 2025. È quanto emerge dal rapporto mensile di novembre dell’ABI, l’Associazione bancaria italiana.
Secondo le stime dell’associazione, il tasso medio sulle nuove operazioni per l’acquisto di abitazioni è salito al 3,67%, dal 3,60% di settembre. Quello sui nuovi finanziamenti alle imprese è passato dal 3,78% al 3,91%, mentre il tasso medio sul totale dei prestiti in essere si è attestato al 4,28%, contro il 4,21% del mese precedente. Per le famiglie si registra il ventiduesimo mese consecutivo di incremento dei prestiti, per le imprese il sedicesimo. Gli ultimi dati distinti per categoria, riferiti a settembre, indicano una crescita annua del 4,4% per le imprese e del 3% per le famiglie.
In aumento anche la raccolta diretta complessiva delle banche, costituita da depositi e obbligazioni: a ottobre è cresciuta del 3,3% su base annua, dal +2,7% di settembre. I depositi hanno segnato un incremento del 2,9%, mentre la raccolta obbligazionaria è aumentata del 6%. Gli investimenti in titoli custoditi dalle banche, che costituiscono la raccolta indiretta, sono cresciuti di 110 miliardi tra settembre 2025 e settembre 2026. Sul fronte della remunerazione del risparmio, il tasso medio sui nuovi depositi a durata prestabilita è salito al 2,72%, dal 2,71% di settembre, mentre il rendimento delle nuove emissioni di obbligazioni bancarie a tasso fisso è passato dal 3,69% al 4,04%. Il tasso medio sul totale dei depositi si è attestato allo 0,76%, quello sui conti correnti allo 0,40%.
A settembre i crediti deteriorati netti ammontavano a 29,6 miliardi di euro, rispetto ai 29,8 miliardi di giugno e ai 31,2 miliardi di dicembre 2025. La loro incidenza sui crediti totali era pari all’1,38%.
– Foto Ipa Agency-
(ITALPRESS).
Economia
Previsioni economiche d’autunno 2026 della Commissione Europea, crescita costante in un contesto di aumento dell’inflazione

BRUXELLES (BELGIO) (ITALPRESS) – L’economia dell’Ue ha mostrato una tenuta migliore del previsto durante i primi tre trimestri del 2026 e dovrebbe continuare a espandersi nel periodo oggetto delle previsioni, nonostante pressioni inflazionistiche più forti e persistenti e condizioni di finanziamento più restrittive. Secondo le previsioni economiche d’autunno 2026 della Commissione europea, la crescita del PIL reale dell’UE si attesterà infatti all’1,4 % nel 2026, un dato superiore a quello previsto in primavera. In base alle proiezioni la crescita proseguirà sempre all’1,4 % nel 2027, salendo poi all’1,5 % nel 2028.
Si prevede che la zona euro seguirà un percorso analogo, con una crescita del PIL reale dell’1,2 % sia nel 2026 che nel 2027 e dell’1,3 % nel 2028. L’inflazione annua nell’UE dovrebbe raggiungere il 3,3 % nel 2026 e il 3,2 % nel 2027, un livello nettamente superiore a quello previsto in primavera, per poi scendere al 2,3 % nel 2028. L’inflazione nella zona euro dovrebbe seguire una tendenza analoga, raggiungendo il 3,2 % nel 2026 e il 3,1 % nel 2027, per poi scendere al 2,1 % nel 2028.
– Foto Ipa Agency –
(ITALPRESS).
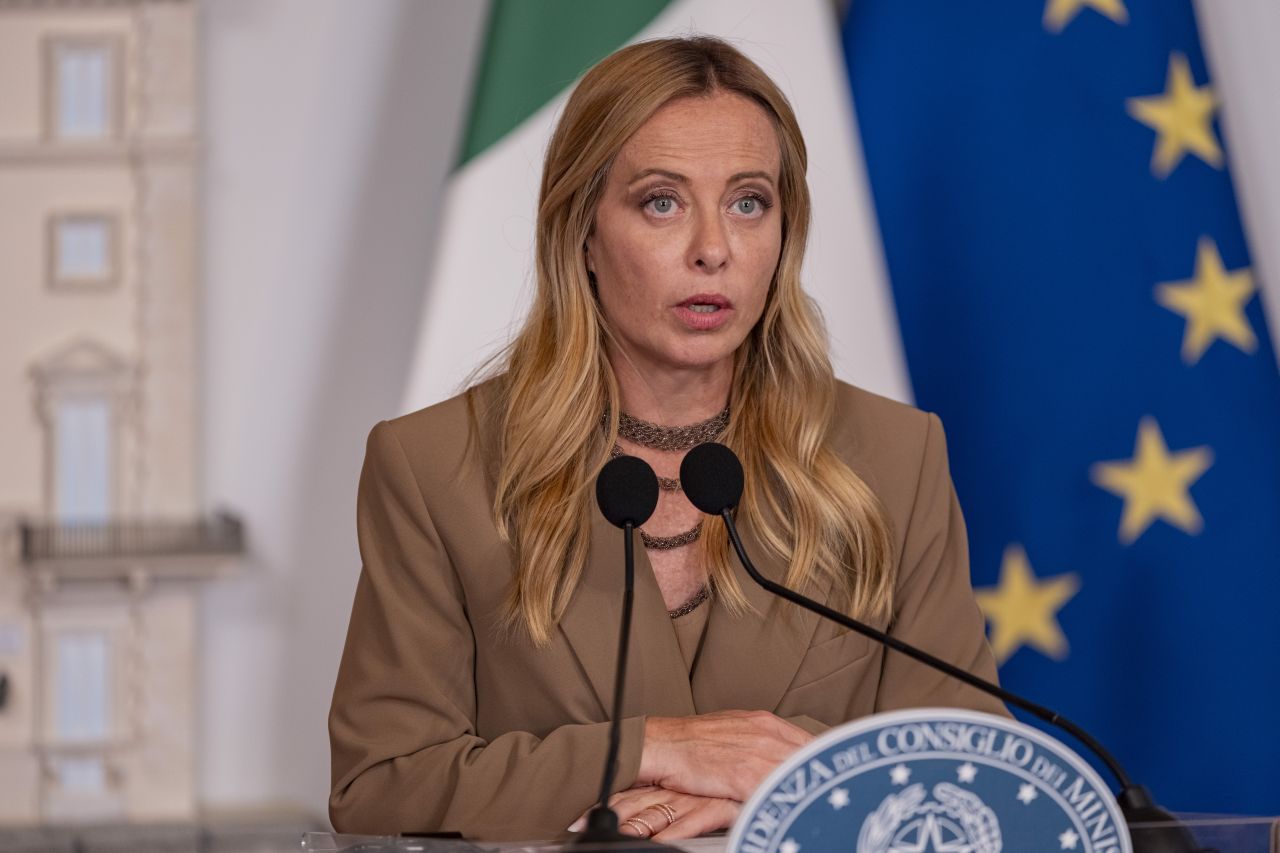
ROMA (ITALPRESS) – “Una manovra per i ricchi? Basta guardare chi paga e chi invece ci guadagna per capire quanto sia falsa questa narrazione“. Così in uno short video sui suoi social il premier Giorgia Meloni, che spiega alcuni punti salienti dell’ultima manovra: “Sento dire che questa sarebbe una manovra per i ricchi, molto interessante. Allora per capire quanto ci sia di vero, potremmo, per esempio, vedere chi la paga. Primo: banche e assicurazioni con un addizionale IRES di tre punti per due anni; insieme al raddoppio della tassa sulle transazioni finanziarie fanno circa 5 miliardi e mezzo. Due: imprese energetiche con circa 700 milioni in più di Irap e la legge vieta espressamente di scaricarli sulle bollette. Tre: il settore dei giochi con altri 700 milioni. Quattro: lo Stato con un miliardo di tagli alle spese della presidenza del Consiglio dei ministri e di tutti i ministeri e poi anche alla politica abbiamo chiesto qualcosa: chi dona a un partito non potrà più detrarre dalle tasse il 26% ma solo il 19%”.
“Dall’altra parte – aggiunge – ci guadagna chi lavora. Gli aumenti contrattuali tassati al 5% e quelli dei giovani all’1%; ci guadagnano le famiglie con l’addio al bollo auto, il bonus per le mamme che lavorano, il congedo parentale pagato all’80%, la detassazione di chi affitta la casa a canone concordato. E ci guadagna il ceto medio con l’estensione dell’aliquota al 33% per chi ha un reddito fino a 55mila euro e ci guadagna chi e’ in prima linea: i medici, gli infermieri del pronto soccorso, fino alle forze dell’ordine”.
“Insomma, qualche anno fa i soldi dei contribuenti servivano a salvare le banche, adesso chiediamo alle banche di dare una mano a chi lavora. Giudicate voi quale strada vi sembra piu’ equa”, sottolinea Meloni.
– Foto Ipa Agency –
(ITALPRESS).

Ad ottobre prestiti a famiglie e imprese a +3,8%, salgono i tassi: il rapporto dell’Abi

Previsioni economiche d’autunno 2026 della Commissione Europea, crescita costante in un contesto di aumento dell’inflazione

Marc Marquez sempre più nella storia: decimo titolo Mondiale, l’8° in MotoGP. A Portimao vince Bezzecchi
La Juve dilaga nel secondo tempo contro il Venezia, Spalletti festeggia con un 4-0 la 600esima in A

Marc Marquez sempre più nella storia: decimo titolo Mondiale, l’8° in MotoGP. A Portimao vince Bezzecchi

La Juve dilaga nel secondo tempo contro il Venezia, Spalletti festeggia con un 4-0 la 600esima in A

Sci alpino, Haugan vince lo slalom di Gurgl. Kastlunger 24°, Vinatzer esce nella prima manche

Marc Marquez campione del mondo dopo l’ottavo posto in Portogallo

Juventus-Venezia 4-0, poker per Spalletti nel giorno delle 600 panchine in A

Papa Leone “I responsabili dei tanti conflitti nel mondo trovino presto soluzioni di pace”

Carburanti, Urso “Al lavoro per prorogare gli sconti delle compagnie petrolifere”

Milano, Sala “Quella di Majorino sulla cementificazione è una bufala”. La replica del capogruppo Pd: “Sorpreso dalla reazione”

Competitività Ue, da Meloni, Merz e De Wever lettera con 3 proposte al presidente del Consiglio europeo Costa
Radio Pavia Breakfast News – 13 ottobre 2026

Su “Prima Comunicazione” il risiko editoriale e la trappola dei social

Salvini “Per quanto mi riguarda, si vota a fine legislatura”. Forza Italia “Si arrivi alla naturale scadenza del 12 ottobre 2027”

Neonato trovato in un cassonetto a Cinisello Balsamo, ricoverato in codice rosso

Pari a reti bianche al Sinigaglia tra Como e Roma, è il primo 0-0 del campionato

All’Inter basta mezzora, 3-0 al Parma
Torino, alle Gallerie d’Italia apre la mostra “Luca Campigotto. Wandering Europe”
S. MESSA DI DOMENICA 22 NOVEMBRE 2026 – GESU’ CRISTO RE DELL’UNIVERSO / A
VISTI DA ROMA (CON GIAN MARCO CENTINAIO) – 22 NOVEMBRE 2026
Informazione 3BMeteo Lombardia – Previsioni 22 novembre 2026
In alto i calici – Turismo enogastronomico motore dell’attrattività
Crescere Insieme – 22 Novembre 2026
Messaggi di speranza – 21 Novembre 2026
Informazione 3BMeteo Lombardia – Previsioni 21 novembre 2026
Italpress Economy – 20 Novembre 2026
Tg News Weekend – 21 Novembre 2026
America Week – 20 Novembre 2026
-
Altre notizie23 ore fa
Crescere Insieme – 22 Novembre 2026
-
 Cronaca11 ore fa
Max Verstappen vince a Las Vegas, Hamilton settimo
-
 Cronaca21 ore fa
Poker di Malen e la Roma vince 5-1 a Parma
-
 Cronaca19 ore fa
Alcaraz più forte di tutto, in finale alle Atp Finals contro Zverev
-
Cronaca11 ore fa
Radio Pavia Breakfast News – 22 novembre 2026
-
 Cronaca23 ore fa
Tg News Weekend 21/11/2026
-
Altre notizie10 ore fa
Informazione 3BMeteo Lombardia – Previsioni 22 novembre 2026
-
Altre notizie10 ore fa
In alto i calici – Turismo enogastronomico motore dell’attrattività