Economia
“Fucino Flash” di luglio, un confronto Italia-Francia sul debito

ROMA (ITALPRESS) – Le elezioni anticipate prima, i risultati delle elezioni poi, hanno accesso i riflettori dei mercati sul futuro dell’economia francese. A preoccupare è in particolare l’ammontare raggiunto dal debito pubblico in conseguenza delle spese sostenute negli anni della pandemia: tra l’ultimo trimestre del 2019 e il primo del 2021 il rapporto debito/pil della Francia è passato dal 97,9% al 117,5%, per poi rimanere su livelli superiori al 110% fino al quarto trimestre 2023 (ultimo dato disponibile). La forza dimostrata dai partiti di destra e sinistra tanto in sede di elezioni europee quanto nelle elezioni nazionali ha rafforzato le preoccupazioni, dal momento che i programmi di entrambe le parti lasciano presagire un ulteriore aumento della spesa pubblica. Lo sottolinea Banca del Fucino nel numero di luglio di ‘Fucino Flash’, dal titolo ‘Francia e Italia: il ritorno dello spread?’.
Di fronte a questo scenario, a partire dal 10 giugno 2024 lo spread tra l’OAT a 10 anni e il Bund tedesco si è ampliato, superando gli 80 punti base il 14 dello stesso mese, dai circa 50 di partenza.
Nonostante le acque si siano parzialmente calmate, con lo spread oscillante tra quota 60 e 70, l’incertezza legata alla futura coalizione di governo e alle politiche che questa implementerà mantiene la Francia al centro dell’attenzione dei mercati.
Il timore, tuttavia, non è legato solamente alla Francia, ma interessa l’intera eurozona: negli anni della pandemia i paesi europei hanno impiegato ingenti risorse per sostenere le proprie economie, una mossa che, se da un lato ha permesso la ripresa post-pandemica, dall’altro ha generato un rilevante aumento del rapporto debito/pil. Lo spettro dell’insostenibilità del debito pubblico è quindi tornato a preoccupare i mercati. Il timore è che le attuali turbolenze sul mercato del debito sovrano francese possano riverberarsi sugli spread dei paesi “periferici” dell’area euro, rendendo criticamente più costoso il servizio del debito. Con un rapporto debito/pil superiore al 130%, l’Italia appare agli occhi di molti analisti come la più probabile prima vittima di tale congiuntura.
“Il peso del debito pubblico italiano non va certamente sottovalutato. Tuttavia, non meno rilevante per una valutazione complessiva appaiono le differenze tra le congiunture dei due paesi, che hanno invero assunto traiettorie economiche diverse nel post-pandemia”, sottolinea Banca del Fucino.
Entrambe le economie, quella francese e quella italiana, hanno visto un rilevante aumento del proprio debito pubblico in termini assoluti. Diverso è stato invece l’andamento del rapporto debito/pil tra i due Paesi: dopo il picco raggiunto, per entrambe le economie, all’altezza del primo trimestre 2021, l’Italia è riuscita a ridurre il rapporto di 20,5 punti percentuali, fino al 137,7% del pil nell’ultimo trimestre del 2023; anche nel caso francese si è assistito ad una diminuzione, ma di portata molto minore, pari a 6,9 punti percentuali. In tal modo, tra il quarto trimestre 2019 e il quarto del 2023 il rapporto debito/pil italiano è aumentato di soli 3,1 punti percentuali, a fronte del +12,7 francese.
A fare la differenza è stata la performance economica relativamente robusta dell’Italia nel confronto europeo: tra le maggiori economie dell’eurozona, quella italiana ha avuto una ripresa dallo shock pandemico particolarmente forte, superando del 4,6%, secondo gli ultimi dati disponibili, il livello del pil del quarto trimestre 2019; si tratta del risultato migliore tra tutte le maggiori economie dell’eurozona, notevole anche rispetto alla performance media del paese nei due decenni precedenti. Anche la Francia ha recuperato e superato nel corso del 2021 il livello del pil pre-pandemico, ma con rilevanti differenze: da un lato lo sforzo pubblico francese in sostegno della propria economia è stato più intenso, e quindi più oneroso; dall’altro, l’eccedenza rispetto al livello prepandemico è stata minore, l’esatta metà del dato italiano (2,3%) e meno della media dell’eurozona.
Significativo anche l’andamento della produzione industriale: lo shock energetico innescato dalla guerra in Ucraina prima e la stretta monetaria della BCE poi hanno fatto sì che i volumi della produzione nell’industria siano oggi al di sotto dei livelli di dicembre 2019, prima dello scoppio della pandemia; al contempo, anche su questo fronte la performance italiana è stata migliore di quella francese e tedesca: nel post-pandemia l’Italia soltanto è riuscita, tra gennaio 2021 e settembre 2023, a registrare livelli di produzione industriale superiori all’ultimo mese del 2019; inoltre, secondo gli ultimi dati disponibili, l’Italia si trova oggi a 2,2 punti percentuali al di sotto del livello di dicembre 2019, a fronte di un -8,7% della Germania e un -4,9% della Francia.
“Il diverso andamento del rapporto debito/pil della Francia rispetto all’Italia negli ultimi anni è dunque da addebitarsi alla minor dinamicità dell’economia francese – sottolinea Banca del Fucino -. Si potrebbe tuttavia legittimamente obiettare come l’ammontare del debito pubblico italiano, ben superiore a quello francese in relazione al prodotto nazionale, costituisca una fonte di fragilità per la stabilità finanziaria del Paese potenzialmente ben maggiore rispetto alla situazione d’oltralpe. Un tale giudizio, tuttavia, non prende a nostro parere in adeguata considerazione l’andamento di più lungo periodo dei bilanci statali di Italia e Francia, nonchè la complessiva posizione sull’estero dei due Paesi nel corso degli ultimi venti anni”.
Dal secondo trimestre del 2020 l’Italia è risultata in disavanzo primario; la congiuntura pandemica ha dato vita ad un’importante inversione di trend, dopo un ventennio nel quale, al netto degli interessi sul debito pregresso, il bilancio statale italiano era stato in surplus quasi ininterrottamente. Lo stesso non può dirsi per la Francia, che ha registrato un disavanzo primario quasi senza soluzione di continuità dal 2003. Le uniche eccezioni sono state quelle del secondo e del terzo trimestre del 2007, nei quali, sempre al netto degli interessi, lo Stato francese risultò in pareggio.
Non solo. L’economia francese è inoltre debitrice netta nei confronti dell’estero: la bilancia commerciale transalpina è rimasta in rosso dal 2006 in avanti; al contrario quella italiana è in positivo dal 2012, con la sola breve eccezione del 2022, in conseguenza dello shock energetico innescato dalla guerra in Ucraina. La performance commerciale italiana ha poi visto un rapido recupero dalla difficile situazione congiunturale del 2022, ritornando in territorio positivo già dal primo trimestre del 2023. Tutto ciò significa che l’Italia, a differenza della Francia, può contare su un afflusso netto di ricchezza legato alla bilancia commerciale, il che contribuisce ulteriormente al rafforzamento della sua stabilità macroeconomica, nonostante la situazione di forte indebitamento dello Stato.
Ovviamente, in ultima analisi la sostenibilità del debito italiano dipenderà, oltre che dalla crescita economica, dalla capacità di collocamento dei titoli del debito sovrano sul mercato. Anche su questo fronte, tuttavia, le prospettive dell’Italia appaiono più rosee di quelle del vicino transalpino. Con un rendimento che da inizio 2024 oscilla stabilmente attorno al 4%, il Btp offre una buona remunerazione a fronte di un profilo di rischio contenuto, vista anche la stabilità politica di cui gode attualmente l’Italia.
Un buon successo continua inoltre ad essere registrato per quanto riguarda il collocamento dei titoli di Stato italiani presso i residenti: al 31/03/2024 risultava in mano famiglie e imprese non finanziarie il 14,1% del debito pubblico italiano, una quota in crescita pressochè ininterrotta da circa 4 due anni. Da un anno è in aumento anche la quota detenuta da non residenti, che a fine marzo 2024 si è attestata al 28,7%. Si tratta di una percentuale nettamente inferiore rispetto a quella di paesi come la Germania (45,2%) o, appunto, la Francia (50,5%); ma proprio una tale maggiore esposizione sull’estero della Francia può comportare un significativo rischio in termini di volatilità per i titoli di Stato francesi. In ogni caso, l’aumento della domanda di Btp ha contribuito a controbilanciare l’effetto sui prezzi del calo degli acquisti di titoli di debito pubblico da parte della Banca centrale, che sta riducendo il proprio bilancio in coerenza con l’impostazione restrittiva della politica monetaria. Finora i rendimenti sui Btp decennali non sono infatti aumentati rispetto alla data di inizio della stretta monetaria. Si tratta di un ulteriore segnale di stabilità sul fronte del debito pubblico italiano.
Nel giugno scorso la Commissione Europea ha aperto una procedura per deficit eccessivo (EDP, Excessive Deficit Procedure) nei confronti di Italia e Francia (oltrechè di altri 5 Stati membri), sulla base della riattivazione – sia pure con modifiche, peraltro controverse – del Patto per la Stabilità e la Crescita. Entrambi i paesi sono quindi giudicati in una situazione critica relativamente alla dinamica del proprio debito pubblico. Per quanto riguarda una stima dei rischi relativi espressi dai due Paesi, e delle loro implicazioni sull’andamento dei rispettivi titoli di Stato, riteniamo però che vadano considerate con attenzione le tendenze di cui sopra, soprattutto in quanto appaiono confermate dai dati più recenti. In effetti, tra le due economie, ad oggi l’Italia evidenzia la crescita maggiore, ancorchè su livelli modesti. Inoltre, come rappresentato dalla Banca d’Italia nel suo Bollettino Economico di luglio, l’avanzo di conto corrente dell’Italia nel primo trimestre dell’anno si è ampliato e ha raggiunto il 2% del PIL.
Infine, gli investimenti esteri in titoli di Stato italiani sono stati particolarmente elevati (42,6 miliardi), assorbendo quasi per intero le emissioni nette da parte del Tesoro. “Questo ci induce a ritenere che i recenti timori di un sostanziale aumento dello spread Btp-Bund, trainato dall’incertezza sul futuro del debito francese, siano eccessivi. E che vi siano per contro buoni motivi per sostenere, come hanno fatto recentemente Patrick Artus e Marco Fortis, che gli attuali rendimenti dei titoli del debito sovrano italiano e francese non siano in linea con l’effettivo andamento delle due economie nazionali: nel primo caso in quanto troppo alti, nel secondo in quanto troppo bassi”.
– Foto Banca del Fucino –
(ITALPRESS).

Economia
Manovra, Conferenza delle Regioni “Proseguire il confronto istituzionale sui temi prioritari”
FIRENZE (ITALPRESS) – La Manovra di bilancio 2027 rappresenta uno dei principali e attuali temi di confronto tra le Regioni, riunite oggi a Firenze nell’ambito del Festival L’Italia delle Regioni durante i lavori della Commissione Affari finanziari della Conferenza delle Regioni e delle Province autonome. “Il finanziamento della sanità, a legislazione vigente, scende dal 6,14% del PIL nel 2026 al 5,86% nel 2028, mentre la spesa prevista dal DPFP cresce più del fondo”: è questa la prima criticità messa in evidenza dalla Commissione Affari finanziari della Conferenza delle Regioni. In vista della prossima Legge di Bilancio, la Commissione ha presentato una lista di priorità chiedendo al Governo, “in un quadro di leale collaborazione istituzionale”, di “allineare il finanziamento del Servizio sanitario alla spesa effettiva, rimuovere i vincoli ai costi per il personale e rivedere l’erogazione del Fondo per le non autosufficienze, che oggi le costringe ad anticipare circa un miliardo di euro ogni anno”.
“Tra le questioni fiscali che costituiscono il secondo ambito di intervento individuato dalla Commissione”, le Regioni sollecitano “la piena attuazione del decreto legislativo n. 68 del 2011 e propongono, tra le principali misure, l’incremento del fondo destinato a compensare i tagli introdotti nel 2010, la proroga di un anno del termine per la revisione degli scaglioni dell’addizionale regionale IRPEF, la sostituzione dell’addizionale regionale sull’accisa del gas naturale con una compartecipazione al gettito IRPEF, adeguate garanzie sui ristori finanziari connessi all’abolizione del bollo auto e il rafforzamento del Fondo nazionale trasporti”. La terza priorità riguarda “la fase post-PNRR e il rilancio degli investimenti territoriali”. Le Regioni propongono di “destinare agli investimenti strategici, nell’ambito di un piano condiviso con il Governo, le risorse derivanti dai riversamenti allo Stato collegati alla cancellazione del debito regionale. A queste misure si affiancano la richiesta di attuazione della sentenza n. 152/2025 della Corte costituzionale sugli investimenti delle Regioni in disavanzo, nonché il finanziamento dell’edilizia sanitaria e degli investimenti nel settore energetico”.
Sul piano degli investimenti, gli Assessori si sono confrontati con Gianluca Bisognani, Direttore Pubblica Amministrazione, Advisory e Competence Center Tecnici di Cassa Depositi e Prestiti. “Le Regioni ritengono necessario proseguire il confronto istituzionale con il Governo nella predisposizione della Legge di Bilancio per l’anno 2027 sui temi prioritari, tra cui la sanità, che costituisce l’80% dei bilanci regionali. Siamo stati fortemente impegnati nel completamento delle misure previste dal PNRR – dichiara Marco Alparone, Coordinatore della Commissione Affari finanziari della Conferenza delle Regioni e delle Province autonome e Vicepresidente della Regione Lombardia -. Ora si apre una nuova fase. Sarà necessario individuare nuove risorse destinate agli investimenti e, al tempo stesso, consolidare e potenziare le riforme e gli interventi già avviati, dando continuità, coerenza e ulteriore impulso al percorso intrapreso con il PNRR. Solo così gli interventi effettuati potranno trasformarsi in generatori durevoli di valore economico, sociale e istituzionale per cittadini, imprese e comunità locali”.
– foto IPA Agency –
(ITALPRESS).
MESTRE (VENEZIA) (ITALPRESS) – Nel 2025 avevamo 24,1 milioni di occupati e abbiamo pagato quasi 23,2 milioni di pensioni: un rapporto ormai di 1 a 1. Negli anni ’80 del secolo scorso, invece, era di 3 a 1. Il calo delle nascite e l’aumento dell’aspettativa di vita che si sono verificati negli ultimi cinquant’anni hanno spinto l’Italia – e gran parte dei Paesi occidentali – verso un declino demografico molto preoccupante, con conseguenze inevitabili anche per il mondo del lavoro. L’analisi è stata realizzata dall’Ufficio studi della CGIA. Nel breve termine, secondo la CGIA, il quadro è destinato ad aggravarsi. Le previsioni indicano che, tra il 2025 e il 2029, usciranno dal mercato del lavoro 3 milioni di italiani. Di questi, una quota pari a circa il 74 per cento del totale, ossia 2.244.700 persone, interesserà le regioni centro-settentrionali. Pertanto, nell’arco di pochi anni si assisterà a un vero e proprio “esodo” dagli uffici e dagli stabilimenti produttivi, con milioni di lavoratori destinati a passare dall’occupazione all’inattività. Ne deriveranno ripercussioni sociali, economiche e occupazionali di portata storica per il Paese. Il fenomeno, comunque, è da tempo che preoccupa tantissimi imprenditori, alle prese con una crescente difficoltà di reperire manodopera disponibile per l’attività in fabbrica e nei cantieri. Figuriamoci fra qualche anno, quando la “fuga” di impiegati e operai verso la pensione “svuoterà” uffici e capannoni. Quest’anno, secondo l’Ufficio studi della CGIA, la spesa pensionistica è destinata a toccare i 351,8 miliardi di euro: il 2,7 per cento in più di quanto abbiamo pagato l’anno scorso, un trend in linea con l’andamento dell’inflazione che quest’anno dovrebbe crescere del 2,8 per cento. Ma nel 2029, a legislazione vigente, l’ammontare delle uscite complessive per pagare tutti gli assegni pensionistici dovrebbe aumentare di 36,8 miliardi, attestandosi sui 388,6 miliardi di euro: praticamente il 10,5 per cento in più, mentre l’inflazione, stando alle previsioni, dovrebbe salire di “soli” 5,8 punti. Evidentemente, l’effetto “esodo” comincerà a farsi sentire anche sui conti del nostro sistema previdenziale.
L’invecchiamento della popolazione non è un tema solo demografico: è anche un problema economico, soprattutto per le piccole e micro imprese. In molti paesi europei, e in Italia in particolare, il ricambio generazionale nel mercato del lavoro si è bloccato. O quasi. I lavoratori che vanno in pensione non sempre vengono sostituiti da giovani in numero sufficiente e questo squilibrio sta diventando un vincolo strutturale alla crescita. Per le piccole aziende il primo rischio è operativo. La carenza di manodopera riduce la capacità produttiva e rende più difficile presidiare ruoli chiave, soprattutto nei settori tecnici e manifatturieri. Non si tratta solo di trovare persone, ma di trovare competenze adeguate in tempi compatibili con le esigenze aziendali. Il risultato è una maggiore incertezza nei processi e una crescente fragilità organizzativa. Nonostante negli ultimi 4 anni l’occupazione in Italia sia aumentata di 1,2 milioni di unità, siamo sempre fanalino di coda in UE per il tasso di occupazione femminile e nelle ultimissime posizioni per quello giovanile. Pertanto, sempre secondo l’Ufficio studi della CGIA, se vogliamo mitigare almeno in parte l’uscita dei 3 milioni di lavoratori che entro il 2029 andranno in pensione, dobbiamo allargare la platea occupazionale reperendo forza lavoro tra donne e giovani. Una sfida importante che non dobbiamo assolutamente sottovalutare: ne va del futuro del nostro sistema economico. Dall’analisi del saldo tra il numero di occupati e le pensioni erogate nel 2025, la situazione più “squilibrata” d’Italia si è verificata nella Città Metropolitana di Reggio Calabria: la differenza è stata pari a -90.368. Seguono la provincia di Taranto con -87.189, Lecce con -85.508 e Messina con -76.936. Va segnalato che l’elevato numero di assegni pensionistici erogati nel Mezzogiorno non è ascrivibile alla eccessiva presenza delle pensioni di vecchiaia/anticipate, ma all’elevata diffusione dei trattamenti assistenziali e di invalidità. Un risultato preoccupante che dimostra con tutta la sua evidenza gli effetti provocati in questi ultimi decenni da quattro fenomeni strettamente correlati fra di loro: la denatalità, il progressivo invecchiamento della popolazione, un tasso di occupazione tra i più bassi in UE e la presenza di tantissimi lavoratori irregolari. La combinazione di questi fattori ha ridotto progressivamente il numero degli occupati regolari e, conseguentemente, è aumentata la platea dei percettori di welfare.
E’ molto probabile, secondo l’Ufficio studi della CGIA, che nei prossimi anni la situazione peggiori in tutto il Paese, anche nelle zone del Nord più sviluppate economicamente. Tuttavia, già oggi ci sono 11 province settentrionali che al pari della quasi totalità di quelle meridionali registrano un numero di pensioni erogate superiore a quello dei lavoratori attivi. Esse sono: Lecco con -188, Belluno con -213, La Spezia con -602, Alessandria con -1.227, Ferrara con -1.548, Sondrio con -1.869, Massa-Carrara con -2.731, Vercelli con -5.351, Rovigo con -5.652 e Biella con -9.153. La situazione geografica del Nord più disallineata si registra a Savona. Nel capoluogo ligure di ponente il saldo è stato pari a -9.326. Due province della Liguria su quattro presentano un risultato anticipato dal segno meno, mentre in Piemonte sono tre su otto. Delle 102 province d’Italia monitorate in questa analisi dall’Ufficio studi della CGIA, “solo” 54 presentano un saldo positivo. Infine, le uniche realtà territoriali del Mezzogiorno che presentano una differenza positiva sono Catania (+475), Matera (+1.127), Pescara (+3.454) e, in particolare, Ragusa (+16.241). Analizzando il saldo tra numero delle pensioni e quello degli occupati tutte le regioni del Mezzogiorno presentano un dato negativo. Le situazioni più critiche interessano la Sicilia con -186.462, la Calabria con -220.349 e, specialmente, la Puglia con -263.020. L’unica regione del Nord con saldo negativo è la Liguria (-4.767) e tra quelle del Centro scorgiamo le Marche (-10.489) e l’Umbria (-24.094). Con tanti pensionati e pochi giovani, anche le imprese sono in seria difficoltà. Reperire sul mercato del lavoro figure professionali altamente specializzate è ormai diventata un’impresa quasi impossibile. Nel 2024 la regione che presentava l’indice percentuale degli over 50 sul totale dei dipendenti privati più elevato era il Friuli Venezia Giulia con 35,7. Significa che ogni 100 dipendenti, ve ne sono 35,7 che hanno oltre 50 anni. Seguono la Liguria con 35,6, la Basilicata con 35,1, la Toscana con il 34,5, Piemonte e Molise entrambe con 34,3. Il dato medio nazionale era al 32,7. Le regioni meno “colpite” da questo fenomeno – anche se da alcuni anni sono costrette comunque a fare i conti con questa problematica – sono la Puglia con il 30,6 per cento, la Valle d’Aosta con il 30,4, la Sicilia con il 30,2, la Calabria e il Trentino Alto Adige entrambe con il 29,8.
– foto di repertorio IPA Agency –
(ITALPRESS).
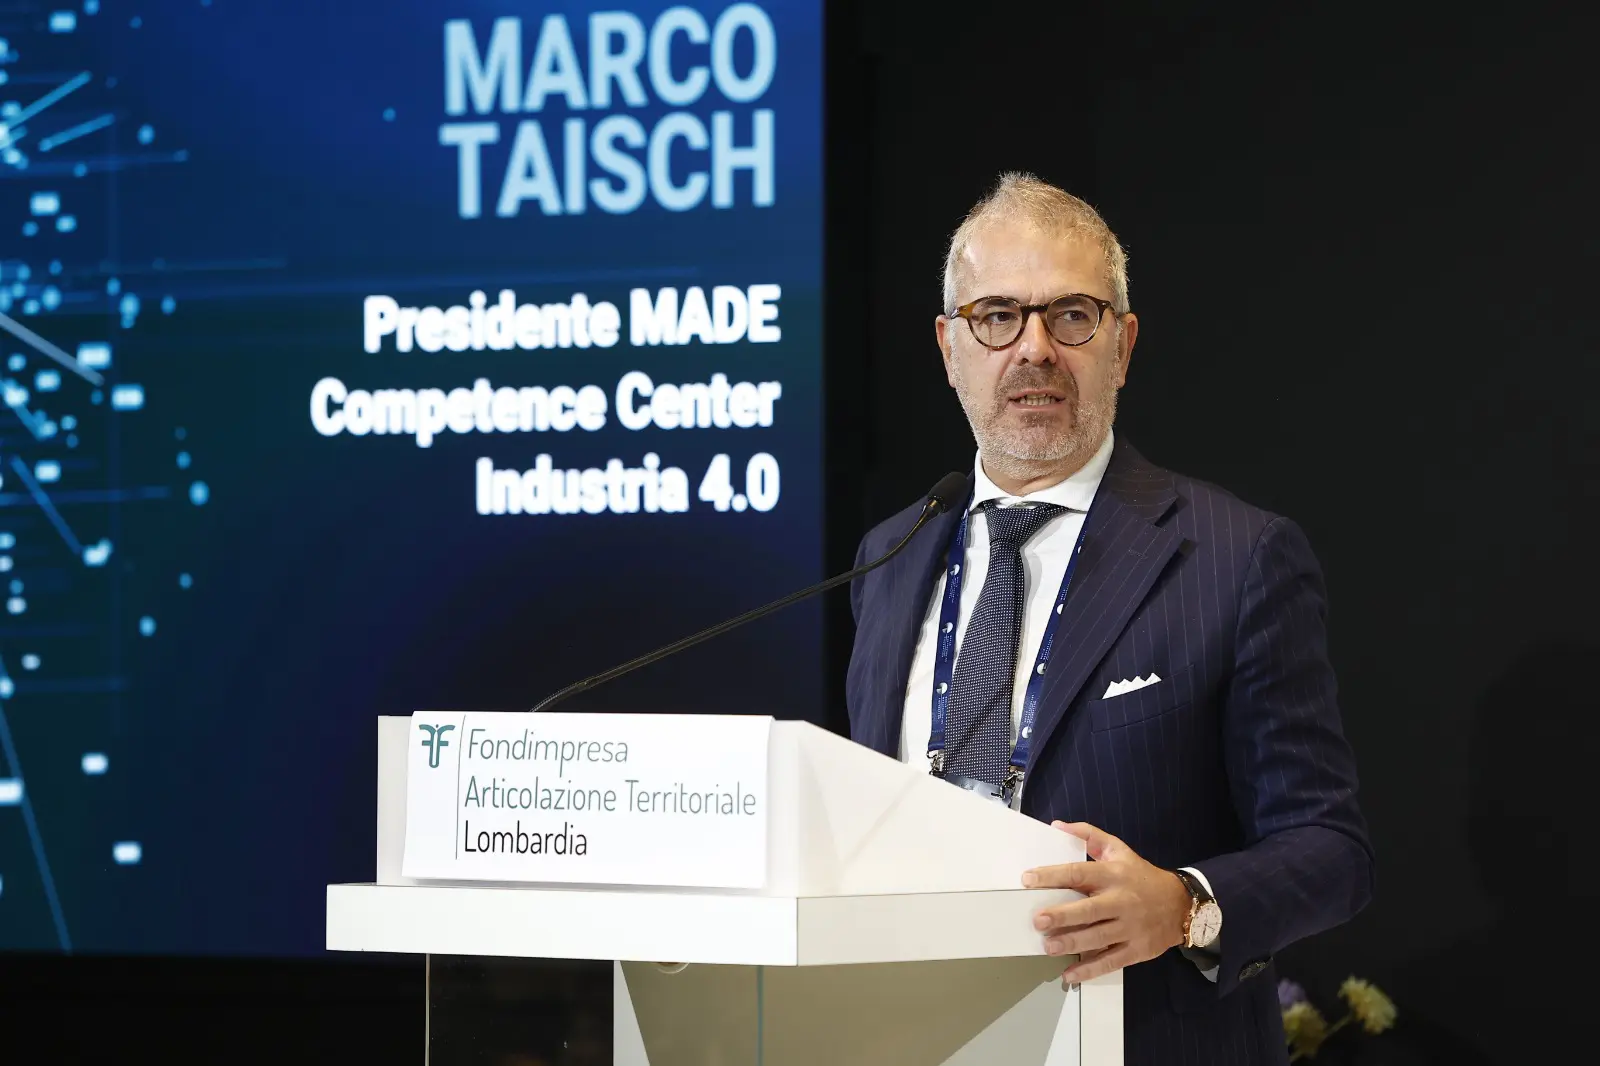
MILANO (ITALPRESS) – “Lo sviluppo industriale è un investimento nella pace. Se c’è sviluppo industriale, c’è lavoro. Se c’è lavoro, ci sono benessere e serenità. Se ci sono benessere e serenità, ci sono le condizioni perché la pace possa durare. Credo che questo sia il grande messaggio che emerge dal WMF 2026: la consapevolezza che lo sviluppo del manifatturiero non rappresenti soltanto un motore di crescita economica e di progresso tecnologico, ma possa essere anche uno straordinario strumento di diplomazia, cooperazione e costruzione della pace”. Lo ha detto Marco Taisch, Scientific Chairman, World Manufacturing Foundation nell’ambito del World Manufacturing Forum (WMF) a Milano. “L’industria, infatti – prosegue – non si limita a produrre beni, tecnologie e valore economico: produce opportunità, genera competenze, restituisce prospettive alle persone, contribuisce a costruire comunità più solide e resilienti. Con l’industria si creano occasioni di lavoro dignitoso, si alimentano la fiducia nel futuro, l’inclusione sociale e la stabilità. Con l’industria le persone possono costruire il proprio domani e si riducono le condizioni di incertezza che troppo spesso alimentano i conflitti. È in questa prospettiva che un evento come il WMF va oltre i confini dell’economia e della ricerca accademica: diventa una leva di dialogo tra Paesi, un terreno sul quale costruire interessi condivisi e una responsabilità collettiva nei confronti delle future generazioni. È la missione del Forum”.
– foto ufficio stampa MADE –
(ITALPRESS).

Schlein “Con gli alleati faremo in fretta, manca l’ultimo miglio”

Manovra, Conferenza delle Regioni “Proseguire il confronto istituzionale sui temi prioritari”

Gol e spettacolo a Bergamo, fra Atalanta e Frosinone finisce 4-4

Il Genoa rialza la testa, 1-0 nel match salvezza col Venezia

Cina, lanciato un nuovo gruppo di satelliti per Internet

Musetti batte Fritz e conquista il torneo di Lione, terzo titolo Atp in carriera per l’azzurro
Messaggi di speranza – 24 Ottobre

Altra rimonta Inter, Thuram e Zielinski stendono la Fiorentina

Matteo Salvini riconfermato segretario della Lega

Rimonta Inter nel recupero, Thuram e Zielinski firmano il 2-1 alla Fiorentina

Colpo Sassuolo, l’ex Adzic manda al tappeto la Juve al 94′

Samardzic al 96′ gela il Bologna, Atalanta a punteggio pieno

Carburanti, Urso “Al lavoro per prorogare gli sconti delle compagnie petrolifere”

Milano, Sala “Quella di Majorino sulla cementificazione è una bufala”. La replica del capogruppo Pd: “Sorpreso dalla reazione”

Su “Prima Comunicazione” il risiko editoriale e la trappola dei social

Cina, 200 standard per lo sviluppo del settore dell’intelligenza artificale
Informazione 3BMeteo Lombardia – Previsioni 1 ottobre 2026
Informazione 3BMeteo Lombardia – Previsioni 3 settembre 2026

Salone Nautico di Genova, la sindaca Salis esclusa dal taglio del nastro con la premier Meloni: scoppia il caso
Tg Sport Italpress – 24 Settembre 2026
Messaggi di speranza – 24 Ottobre
Sorsi di benessere – 25 Ottobre
S. MESSA DI DOMENICA 25 OTTOBRE 2026 – XXX DEL TEMPO ORDINARIO / A
In alto i calici – Il silenzio sul futuro del vino in Oltrepò
In alto i calici – Il silenzio sul futuro del vino in Oltrepò
Informazione 3BMeteo Lombardia – Previsioni 25 ottobre 2026
VISTI DA ROMA (CON GIAN MARCO CENTINAIO) – 25 OTTOBRE 2026
VISTI DA ROMA (CON GIAN MARCO CENTINAIO) – 25 OTTOBRE 2026
RealPolitik – 24 Ottobre
Salute Magazine – 24 Ottobre
-
 Sport20 ore fa
Lazio capolista per una notte, Parma battuto 2-1 all’Olimpico
-
 Politica20 ore fa
Cortei, Meloni “Sicurezza garantita nonostante i tentativi di alcuni violenti”
-
 Cronaca23 ore fa
Il Napoli prova a scappare, la Roma lo riprende: 3-3 al “Maradona”
-
 Sport18 ore fa
Antonelli in pole ad Austin con vista Mondiale, Leclerc in seconda fila
-
 Sport15 ore fa
In Australia gara posticipata per scarsa visibilità, annullate Moto2 e Moto3
-
Altre notizie11 ore fa
In alto i calici – Il silenzio sul futuro del vino in Oltrepò
-
 Sport24 ore fa
Atp Lione, Musetti vince il derby con Cobolli e vola in finale: affronterà Fritz
-
 Sport9 ore fa
In Australia cancellate per scarsa visibilità le gare del Motomondiale