Cronaca
Mps, per i soci l’Opas di Intesa Sanpaolo vale più dell’extra dividendo

MILANO (ITALPRESS) – Il problema dell’”extra” è che, a guardarlo bene, tanto extra non è. I 4 miliardi che Mps mette sul piatto per difendere la propria strategia su Banco Bpm e Banca Generali sono infatti già dentro Mps. Sono patrimonio della banca, dunque appartengono già, economicamente, ai suoi azionisti. Cambia la tasca in cui finiscono, non la ricchezza complessiva. E’ questo il punto di partenza dell’analisi di Ruggiero Cafari Panico, professore di diritto dell’Unione europea all’Università degli Studi di Milano, pubblicata sul Sole 24 Ore. E da qui nasce il confronto con l’Opas di Intesa Sanpaolo: da una parte un premio che distribuisce patrimonio già esistente, dall’altra risorse che arrivano da un soggetto esterno a Mps.
Il cosiddetto extradividendo vale 1,208 euro per azione: 30,2 centesimi in contanti e 90,6 centesimi attraverso azioni Generali, per un totale vicino ai 4 miliardi. Ma, osserva Cafari Panico, chiamarlo “extra” può essere fuorviante. Come aveva già spiegato Franco Paparella sul Sole 24 Ore, Mps non sta creando nuova ricchezza: sta trasformando una parte del patrimonio che gli azionisti possiedono indirettamente attraverso la banca in denaro e titoli che possiederanno direttamente.
Ed è proprio qui che il confronto con Intesa cambia prospettiva. Il corrispettivo dell’Opas arriva infatti da un soggetto terzo rispetto a Mps: sono risorse nuove trasferite agli azionisti della banca. Non patrimonio di Mps semplicemente redistribuito ai suoi stessi proprietari.
C’è un dettaglio che rischia di sparire dietro il numero dei 4 miliardi. Quando una società distribuisce una parte del proprio patrimonio, quel patrimonio esce dalla società. A parità di tutte le altre condizioni, anche il valore dell’azione tende quindi a rettificarsi. L’azionista riceve 1,208 euro di attività, ma resta proprietario di una banca che si è privata dello stesso patrimonio. Insomma, il dividendo non cade dal cielo: esce dalla cassaforte della banca.
E c’è il fisco. Per una persona fisica residente in Italia, nello scenario considerato da Cafari Panico, l’intera distribuzione sarebbe tassata al 26%, compresa la componente ricevuta in azioni Generali. Il conto sarebbe di circa 31,4 centesimi per azione, più dei 30,2 centesimi incassati in contanti. Per pagare l’imposta, dunque, l’azionista potrebbe dover mettere mano ad altra liquidità o vendere una parte delle azioni ricevute.
Da qui anche il problema della trasparenza. Secondo Cafari Panico, l’extradividendo non dovrebbe essere presentato soltanto come un vantaggio per i soci, ma anche come un’operazione che riduce il patrimonio di Mps e incide sul valore economico delle azioni utilizzate nelle due Ops.
Non è un dettaglio, soprattutto dopo l’intervento della Consob sui concambi delle offerte Mps. Il valore delle operazioni deve essere considerato anche prendendo come riferimento il 5 giugno, ultimo giorno di Borsa prima dell’annuncio dell’Opas di Intesa, così da evitare che il successivo rialzo del titolo Mps, provocato dall’arrivo dell’offerta concorrente, alteri il confronto.
Non trascurabile il tema prudenziale. Una distribuzione di queste dimensioni, accompagnata dalla riduzione del capitale e dall’utilizzo di riserve, modifica la struttura patrimoniale della banca. La sua sostenibilità, sottolinea il professore, deve quindi essere valutata autonomamente dalle autorità di vigilanza e non può essere ricavata soltanto dalle proiezioni sul parametro patrimoniale del futuro gruppo.
Ma il capitolo più delicato, forse, è quello di Generali. Mps, attraverso Mediobanca, è oggi il primo azionista della compagnia con il 13,35%. Circa tre dei quattro miliardi dell’extradividendo verrebbero distribuiti proprio attraverso azioni Generali. Il risultato, secondo i calcoli di Cafari Panico, sarebbe la fuoriuscita di circa 4,5 punti percentuali dal pacchetto oggi concentrato nelle mani di Mps/Mediobanca. La partecipazione residua scenderebbe così, indicativamente, intorno all’8,8%.
Quasi cinque punti percentuali di Generali passerebbero dunque da un unico grande azionista a una pluralità di azionisti, diventando liberamente negoziabili. Mps perderebbe peso e, contemporaneamente, aumenterebbe la contendibilità di una quota importante di uno dei principali gruppi assicurativi europei.
Anche qui il confronto con Intesa, nell’analisi del professore, è netto. Senza la distribuzione straordinaria, la partecipazione in Generali resterebbe concentrata all’interno di un grande gruppo bancario italiano, assicurando maggiore continuità a una presenza azionaria italiana significativa. Un elemento che può assumere rilievo anche sul terreno del golden power, considerando la natura strategica del settore assicurativo.
Alla fine, il conto proposto da Cafari Panico è meno spettacolare dei 4 miliardi annunciati, ma forse più istruttivo. L’extradividendo di Mps porta agli azionisti qualcosa che, in larga misura, possiedono già: lo prende dalla banca e lo mette direttamente nelle loro mani, pagando però un prezzo in termini di patrimonio, fiscalità e, per Generali, di concentrazione azionaria. L’Opas di Intesa, invece, mette sul tavolo risorse che arrivano da fuori Mps. Ed è qui che il “regalo” cambia natura: nel primo caso si apre la cassaforte di casa, nel secondo qualcuno arriva con una cassaforte nuova.
– Foto Intesa Sanpaolo e Mps –
(ITALPRESS).

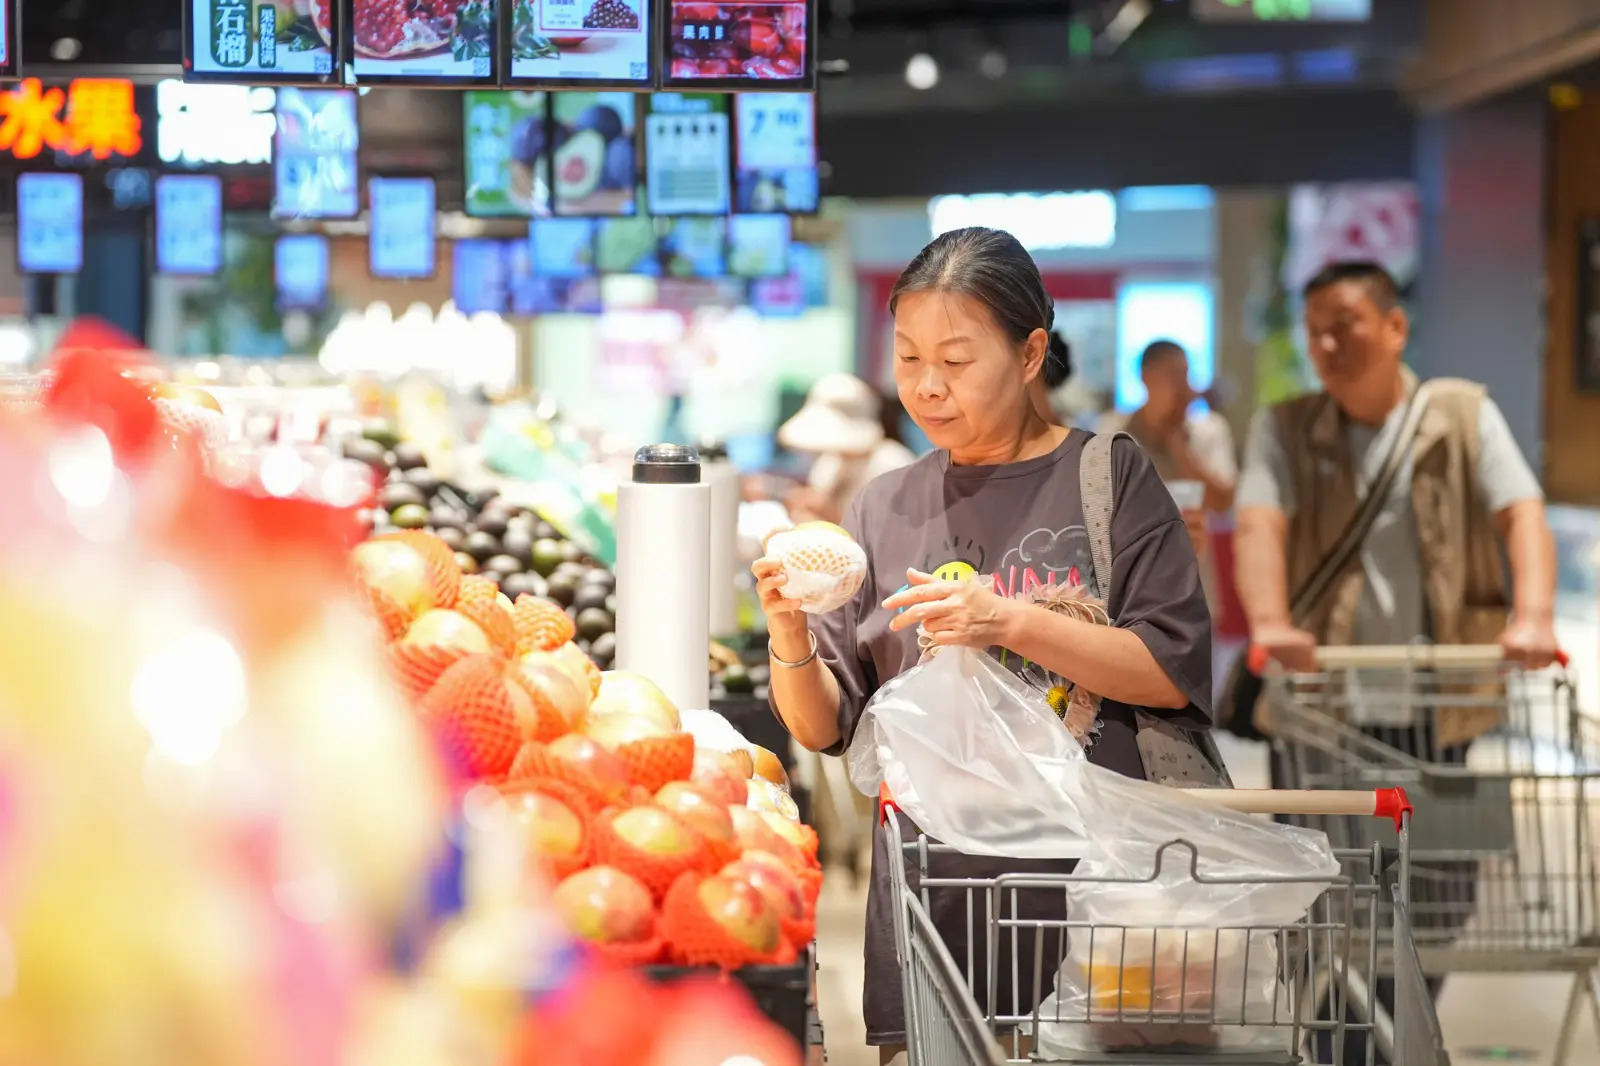
PECHINO (CINA) (XINHUA/ITALPRESS) – L’indice dei prezzi al consumo (CPI) della Cina, uno dei principali indicatori dell’inflazione, è salito dello 0,7% su base annua a ottobre, ha riferito oggi l’Ufficio nazionale di statistica (NBS).
Su base mensile, l’indice è rimasto invariato, secondo l’NBS. Nei primi dieci mesi del 2026, i prezzi al consumo sono aumentati dello 0,9% rispetto allo stesso periodo dell’anno precedente.
L’aumento su base annua di ottobre è stato determinato principalmente dall’incremento dei prezzi di beni e servizi non alimentari, cresciuti dell’1,5%, mentre quelli dei prodotti alimentari sono diminuiti del 2,9%, pesando sull’inflazione complessiva.
I prezzi di prodotti alimentari, tabacco, bevande alcoliche e pasti fuori casa sono scesi dell’1,6% su base annua, trascinando al ribasso il CPI di 0,48 punti percentuali. I prezzi degli ortaggi freschi sono calati del 16,9% e quelli della carne suina dell’8,6%, mentre le uova hanno registrato un rincaro del 10,1%.
Nelle altre sette categorie, i prezzi sono aumentati su base annua in sei casi e diminuiti in uno. I rincari maggiori hanno riguardato trasporti e comunicazioni (+5,5%), seguiti dall’assistenza sanitaria (+2,4%) e da altri beni e servizi (+1,8%). I costi legati all’abitazione sono scesi dello 0,3%.
Su base mensile, i prezzi di prodotti alimentari, tabacco, bevande alcoliche e pasti fuori casa sono diminuiti dello 0,5%, trascinando al ribasso il CPI di 0,16 punti percentuali. I prezzi sono aumentati dell’1,0% per trasporti e comunicazioni, dello 0,3% per istruzione, cultura e attività ricreative e dello 0,1% per l’assistenza sanitaria.
(ITALPRESS).
-Foto Xinhua-

Cina, indice dei prezzi al consumo in aumento dello 0,7% a ottobre

Dl Bollette, Meloni “Affronta nodo più difficile, benefici per famiglie e imprese”

Webuild, S&P conferma rating BB+: solido portafoglio ordini e aumento margini

F1, Antonelli torna in Italia da campione del mondo: “Bellissimo riportare il tricolore sul gradino più alto”

Ucraina, Tajani “Firmato l’invio del tredicesimo pacchetto di aiuti militari”

Hong Kong punta a potenziare il turismo di qualità

Nuova partnership tra Brooks Brothers e Palermo FC

Milano candidata come sede Onu per la governance etica dell’intelligenza artificiale, presentato il progetto / Video

Il Cdm approva il decreto legge Bollette, Pichetto: “Da gennaio riduzione di circa 15 euro al megawattora”

Direttore Ice di Shanghai “Il mercato cinese offre ampie prospettive”

Colpo Sassuolo, l’ex Adzic manda al tappeto la Juve al 94′

Carburanti, Urso “Al lavoro per prorogare gli sconti delle compagnie petrolifere”

Milano, Sala “Quella di Majorino sulla cementificazione è una bufala”. La replica del capogruppo Pd: “Sorpreso dalla reazione”

Su “Prima Comunicazione” il risiko editoriale e la trappola dei social

Competitività Ue, da Meloni, Merz e De Wever lettera con 3 proposte al presidente del Consiglio europeo Costa

Salvini “Per quanto mi riguarda, si vota a fine legislatura”. Forza Italia “Si arrivi alla naturale scadenza del 12 ottobre 2027”
Radio Pavia Breakfast News – 13 ottobre 2026

All’Inter basta mezzora, 3-0 al Parma
Torino, alle Gallerie d’Italia apre la mostra “Luca Campigotto. Wandering Europe”

Pari a reti bianche al Sinigaglia tra Como e Roma, è il primo 0-0 del campionato
Tg News 09/11/2026
VARZI-BENEMERENZE AI DONATORI SANGUE – di Remo Tagliani
Informazione 3BMeteo Lombardia – Previsioni 9 novembre 2026
RealPolitik – 8 Novembre 2026
S. MESSA DI DOMENICA 8 NOVEMBRE 2026 – XXXII DEL TEMPO ORDINARIO / A
VISTI DA ROMA (CON GIAN MARCO CENTINAIO) – 8 NOVEMBRE 2026
Informazione 3BMeteo Lombardia – Previsioni 8 novembre 2026
In alto i calici – Il Merano Wine Festival e il lavoro dei vitivinicoltori
Messaggi di speranza – 5 Novembre 2026
Tg News Weekend – 7 Novembre 2026
-
 Cronaca14 ore fa
Pavia Uno TV Radio Pavia Breaking News – 9 novembre 2026
-
Cronaca19 ore fa
Radio Pavia Breakfast News – 9 novembre 2026
-
 Cronaca18 ore fa
Sequestrati 11 chili di droga, quattro arresti a Padova
-
 Cronaca18 ore fa
Roma, individuate due organizzazioni criminali della droga. Arrestate 7 persone
-
 Politica18 ore fa
Crosetto “Minaccia hacker grave, serve coesione e strategia cyber”
-
 Economia18 ore fa
Crédit Agricole propone a Banco BPM la creazione di un nuovo campione bancario italiano
-
 Economia18 ore fa
UniCredit chiude il miglior trimestre di sempre, l’utile netto sale a 3,3 miliardi. Orcel “La strategia unlimited funziona”
-
 Cronaca18 ore fa
Polonia, morto in ospedale autore strage di Cracovia. Indagini per terrorismo