Economia
Confimprese-EY, a gennaio battuta d’arresto dei consumi -25,1%



Economia
Dpfp, Giorgetti “Scenario di elevata incertezza, significativa la capacità di tenuta dell’economia italiana”
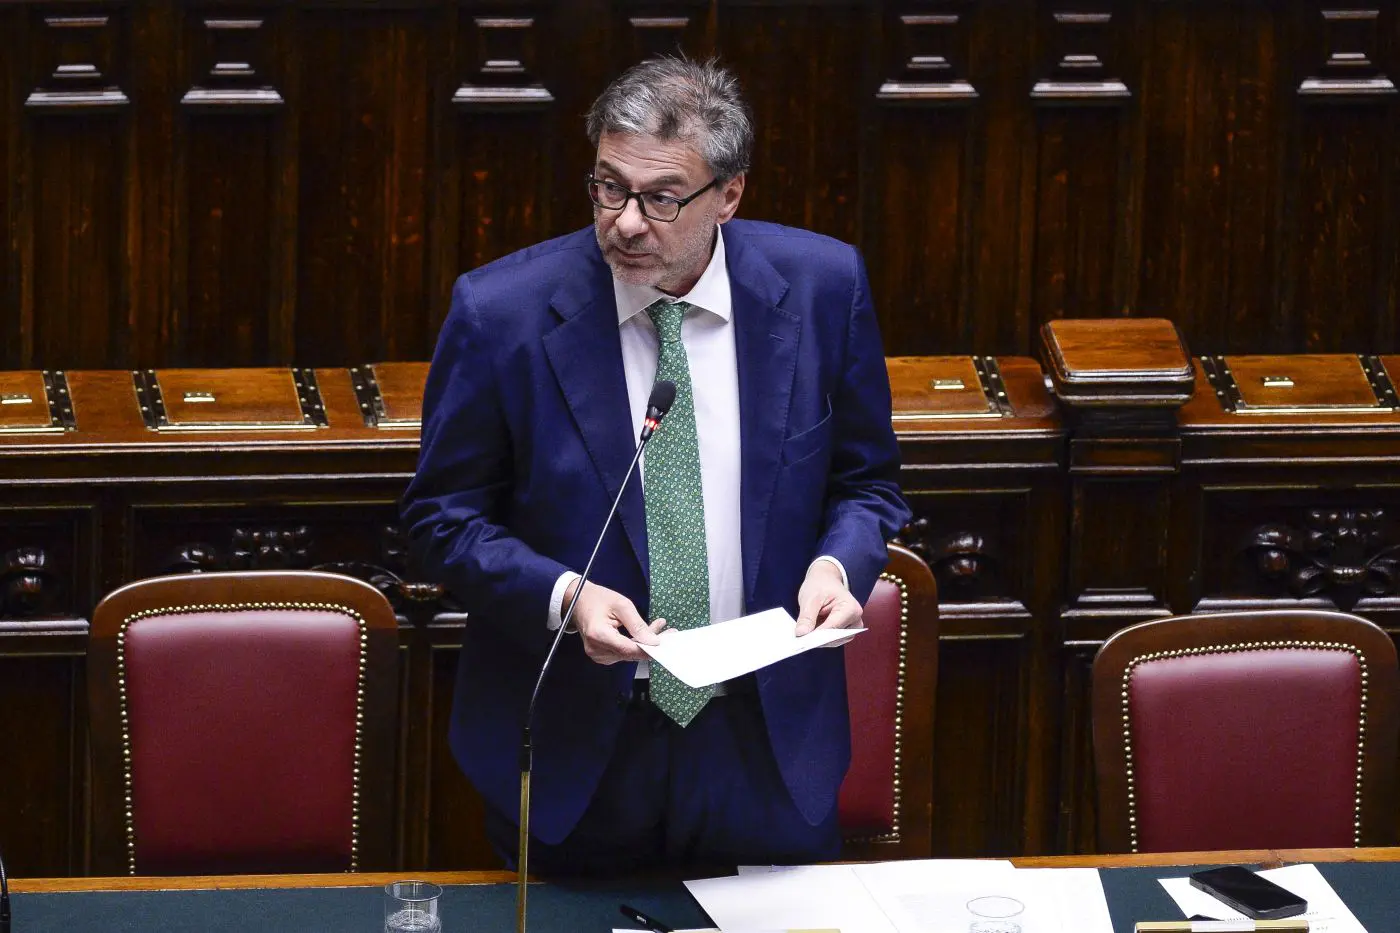
ROMA (ITALPRESS) – “Il Dpfp si colloca in una fase particolarmente delicata per l’economia internazionale per la finanza pubblica di diversi Stati membri dell’Ue. L’economia italiana ha mostrato negli ultimi anni una significativa capacità di tenuta nonostante le complesse condizioni del contesto internazionale”. Così il ministro dell’Economia, Giancarlo Giorgetti, in audizione presso le Commissioni Bilancio di Camera e Senato per l’esame del Documento programmatico di finanza pubblica 2026.
“Lo scenario si conferma contraddistinto da un’elevata incertezza, le tensioni geopolitiche, l’andamento del prezzo dell’energia, le politiche commerciali, le condizioni finanziarie possono modificare rapidamente le prospettive economiche e di conseguenza incidere significativamente sugli andamenti di finanza pubblica. Le recenti tensioni sui mercati dei titoli sovrani mostrano quanto rapidamente le condizioni di finanziamento possono dissentire dalla comune percezione della sostenibilità delle finanze pubbliche di un Paese”, aggiunge.
– Foto Ipa Agency –
(ITALPRESS).

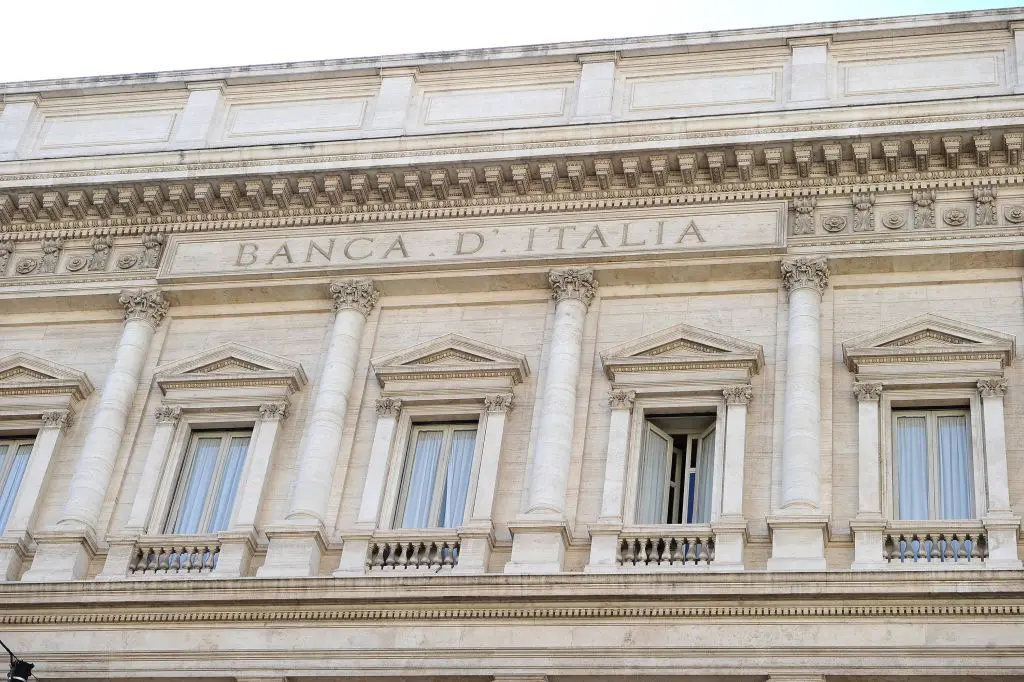
ROMA (ITALPRESS) – “In un contesto internazionale segnato da grande instabilità, l’economia italiana, come quella europea, ha mostrato una tenuta superiore alle attese. Il Pil è aumentato nella prima parte del 2026 e dovrebbe continuare a espandersi nella seconda parte dell’anno e nei prossimi anni, sebbene a ritmi contenuti dagli effetti del rincaro dell’energia e dall’aumento dei costi di finanziamento”. Lo afferma Andrea Brandolini, capo Dipartimento Economia e Statistica della Banca d’Italia, in audizione presso le Commissioni Bilancio di Camera e Senato per l’esame del Documento programmatico di finanza pubblica 2026. “L’evoluzione della crisi in Medio Oriente, le estese tensioni geopolitiche e l’andamento dei mercati finanziari, anche in relazione agli sviluppi connessi con l’intelligenza artificiale, rappresentano rilevanti fonti di rischio per l’economia mondiale e, di riflesso, per quella italiana”, sottolinea.
“È fondamentale consolidare la capacità di crescita del Paese, rafforzando i segnali positivi riscontrati negli ultimi anni e che sono alla base dell’andamento superiore alle attese nel 2026. Sotto questo profilo, è importante mantenere l’attenzione alla composizione della spesa pubblica. Sia le nuove spese per la difesa e l’energia sia le risorse destinate tradizionalmente al sostegno dell’economia potranno favorire maggiormente la dinamica della produttività quanto più si privilegerà la componente di investimento rispetto a quella di natura corrente e si selezioneranno progetti con rendimenti alti ma che, per i loro costi o per il profilo di rischio, non si prestano a essere intrapresi da soggetti privati”, aggiunge.
“Il significativo aumento dei rendimenti sui mercati internazionali del debito sovrano rende particolarmente importante preservare gli equilibri delle finanze pubbliche. Un elevato debito pubblico costituisce un fattore di vulnerabilità in caso di mutamenti nella tolleranza al rischio dei mercati. In questo quadro di grande incertezza, la politica di bilancio italiana può fare leva sulla prudenza degli ultimi anni e sul quadro di regole di bilancio europe. Entrambi i fattori contribuiscono ad ancorare le aspettative di medio periodo degli investitori. L’individuazione di fonti di copertura nel bilancio per contenere l’aumento del disavanzo consentirebbe di ridurre più rapidamente il rapporto tra il debito e il Pil”, spiega.
“Le attese di disavanzo per il 2026 appaiono nel complesso coerenti con i dati disponibili, nonostante l’incertezza che contraddistingue queste valutazioni. Resta necessario porre attenzione agli andamenti nell’ultima parte dell’anno, in modo da contrastare con tempestività eventuali scostamenti, dato il margine ridotto nelle stime del DPFP rispetto alla soglia del 3%. Rispetto a quanto prospettato nel Documento di finanza pubblica (DFP) dello scorso aprile, il disavanzo rimarrebbe sostanzialmente invariato: 7 le più alte entrate complessive (circa 0,2 punti percentuali del Pil), sarebbero compensate da maggiori spese per interessi e primarie (per circa 0,1 punti del Pil ciascuna)”, conclude.
– Foto Ipa Agency –
(ITALPRESS).
Economia
Dpfp, Istat “Con la risalita dell’inflazione il recupero delle retribuzioni nominali si è fermato”
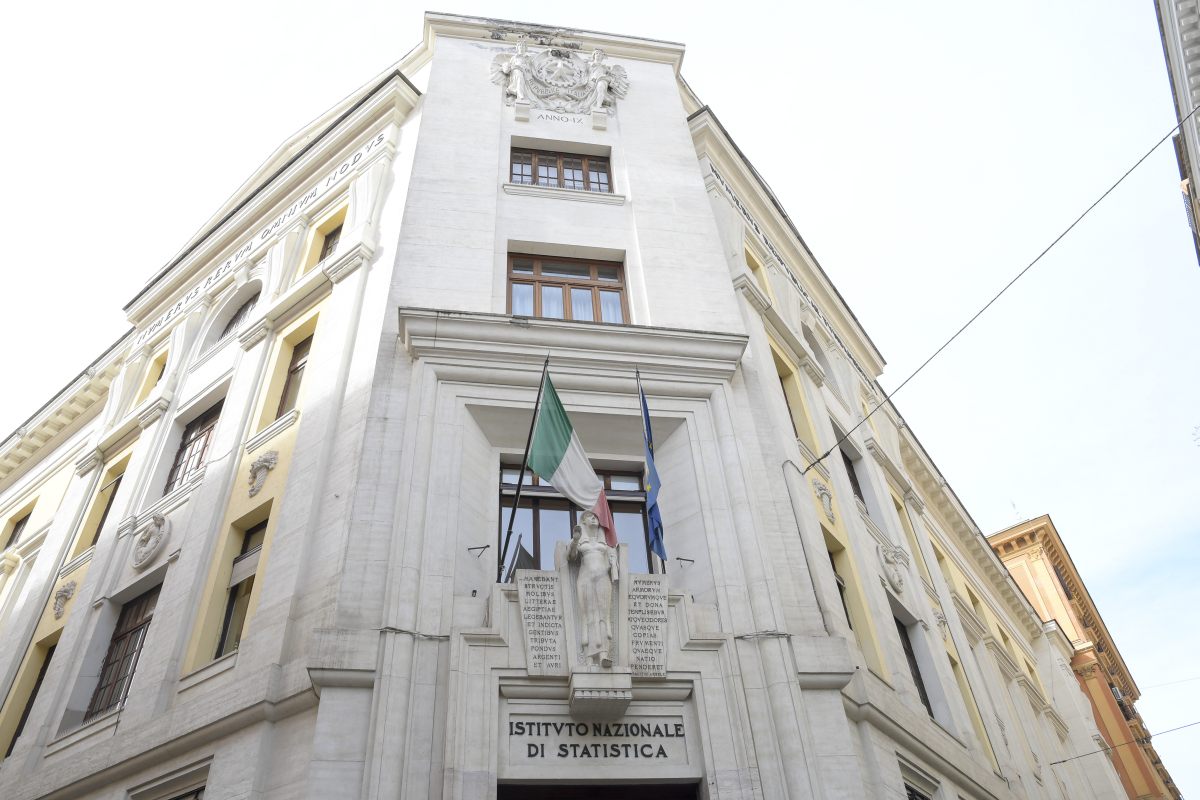
ROMA (ITALPRESS) – “Nei primi otto mesi del 2026 la crescita delle retribuzioni contrattuali, determinata dai miglioramenti economici stabiliti nei contratti già in vigore e in quelli rinnovati nel corso dell’anno, è risultata in lieve rallentamento rispetto alla fine dello scorso anno, con una dinamica leggermente più favorevole nel pubblico impiego rispetto al settore privato (+2,9% rispetto al +2,4% nella media del periodo considerato)”. Lo rileva l’Istat nel corso dell’audizione alle Commissioni riunite Bilancio della Camera e del Senato.
“L’attuale fase di risalita dell’inflazione richiede particolare attenzione sul fronte delle dinamiche retributive. Nel secondo trimestre dell’anno la fase di recupero delle retribuzioni nominali rispetto alla crescita dei prezzi – ininterrotta dal quarto trimestre 2023 al primo 2026 – si è arrestata. In particolare, nel settore privato la dinamica tendenziale delle retribuzioni nel periodo aprile-agosto (ultimo dato disponibile per le retribuzioni) si mantiene, seppur in misura contenuta, al di sotto dell’inflazione”, prosegue l’Istituto di Statistica.
– Foto Ipa Agency –
(ITALPRESS)

Cresce la rete intermodale del Gruppo Italo

Bragança e Kulenovic firmano il 2-1 del Torino sull’Udinese

Cina, record di vendite per le auto a nuova energia a settembre

L’Atalanta ritrova la vittoria, finisce 3-1 con il Venezia
Tg Sport Italpress – 12 Ottobre 2026
Pet News Magazine – 12 Ottobre
Focus Salute – 12 Ottobre 2026
Tg Economia Italpress – 12 Ottobre 2026
Pronto Meteo Lombardia – Previsioni per 13 Ottobre

L’Atalanta ritrova i tre punti, battuto 3-1 il Venezia

Colpo Sassuolo, l’ex Adzic manda al tappeto la Juve al 94′

Samardzic al 96′ gela il Bologna, Atalanta a punteggio pieno
Radio Pavia Breakfast News – 26 agosto 2026

F1 GP Olanda, Vasseur “Ci aspettiamo una competizione molto serrata”

Cina, 200 standard per lo sviluppo del settore dell’intelligenza artificale

Lombardia Live 24 Breaking News – 19/8/2026
Tg Sport Italpress – 24 Settembre 2026

Musetti ai quarti a Cincinnati, Paul batte Zverev e sfida Cobolli
Pronto Meteo Lombardia – Previsioni per il 19 Agosto 2026
Informazione 3BMeteo Lombardia – Previsioni 3 settembre 2026
Tg Sport Italpress – 12 Ottobre 2026
Focus Salute – 12 Ottobre 2026
Pet News Magazine – 12 Ottobre
Tg Economia Italpress – 12 Ottobre 2026
Pronto Meteo Lombardia – Previsioni per 13 Ottobre
Tg News 12/10/2026 ROMA (ITALPRESS)
Informazione 3BMeteo Lombardia – Previsioni 12 ottobre 2026
QuiEuropa Magazine – 11 Ottobre
Tg Ambiente Italpress – 11 Ottobre
Motori Magazine – 11 Ottobre
-
Cronaca18 ore fa
Radio Pavia Breakfast News – 12 ottobre 2026
-
 Cronaca15 ore fa
Falsi diplomi a Varese, indagato il legale rappresentante di una scuola per odontotecnici
-
 Cronaca15 ore fa
Due rapine in farmacia ad agosto a Milano, 35enne in carcere
-
 Cronaca14 ore fa
‘Ndrangheta, Dia sequestra a imprenditore beni per 500mila euro nel Crotonese
-
 Sport14 ore fa
Nazionale, Malagò “Fatte cose molto importanti negli ultimi 30 giorni”
-
 Economia16 ore fa
Eni, siglati due accordi per la cessione di partecipazioni in asset upstream in Indonesia
-
 Economia14 ore fa
Commercialisti, Guadalupi “Il titolo spetta solo agli iscritti all’albo, stop agli abusi”
-
Altre notizie16 ore fa
Informazione 3BMeteo Lombardia – Previsioni 12 ottobre 2026