Economia
Risparmiare e Investire: differenze e consigli

Risparmio e investimento sono due concetti chiave per costruire una solida base finanziaria, ma non sono la stessa cosa.
Entrambi possono contribuire a un futuro finanziario più sicuro, ma è fondamentale capire le differenze e sapere quando conviene risparmiare e quando invece è meglio investire.
La principale distinzione tra risparmio e investimento riguarda il livello di rischio.
Il risparmio, infatti, offre generalmente rendimenti più bassi con un rischio quasi nullo. Al contrario, l’investimento presenta opportunità di rendimento più elevato, ma comporta anche il rischio di perdite.
Di seguito, esploriamo le differenze principali tra risparmio e investimento e perché è importante utilizzare entrambe le strategie per costruire ricchezza a lungo termine.
Differenze tra risparmio e investimento
Nonostante alcune somiglianze, risparmio e investimento differiscono in vari aspetti, soprattutto per quanto riguarda il tipo di asset.
Quando pensi al risparmio, considera prodotti bancari come conti di risparmio, mercati monetari e certificati di deposito (CD). L’investimento, invece, implica asset come azioni, ETF, obbligazioni e fondi comuni di investimento.
Pro e contro del risparmio
Il risparmio è generalmente più sicuro e consente di evitare perdite di capitale, offrendo anche la possibilità di accedere rapidamente ai fondi.
Vantaggi:
- Gli interessi sui conti di risparmio sono garantiti e conosciuti in anticipo.
- I conti bancari sono garantiti dalla fondo interbancario fino a 100.000€ per depositante, per banca, per categoria di proprietà.
- I prodotti bancari sono molto liquidi, consentendo di accedere rapidamente ai fondi.
- Spese di gestione ridotte.
Svantaggi:
- Rendimenti bassi, che potrebbero non superare l’inflazione.
Pro e contro dell’investimento
L’investimento presenta maggiori rischi rispetto al risparmio, ma offre anche la possibilità di ottenere rendimenti più elevati nel lungo termine.
Vantaggi:
- Rendimenti potenzialmente più alti, come l’indice S&P 500 che storicamente ha restituito circa il 10% annuo.
- Liquidità degli investimenti: azioni, obbligazioni ed ETF possono essere venduti facilmente.
- Possibilità di superare l’inflazione nel lungo periodo con una strategia di diversificazione.
Svantaggi:
- Rischio di perdita di capitale, soprattutto nel breve periodo.
- Possibilità di non recuperare l’importo investito se si vende in momenti sfavorevoli.
- Necessità di lasciare gli investimenti per un periodo di almeno cinque anni.
Somiglianze tra risparmio e investimento
Risparmio e investimento condividono l’obiettivo comune di accumulare denaro per il futuro.
Sia il risparmio che gli investimenti più sicuri richiedono l’apertura di conti presso istituzioni finanziarie. Per risparmiare, si possono aprire conti bancari o conti presso un’unione di credito.
Per investire, si aprono conti con un broker, anche se oggi molte banche offrono anche servizi di brokeraggio.
Tutti e due sottolineano l’importanza di avere fondi risparmiati per coprire spese impreviste prima di impegnare grosse somme in investimenti a lungo termine. Investire significa mettere da parte denaro per farlo crescere e contribuire ai propri sogni e al proprio futuro.
Quando scegliere di risparmiare
- Se prevedi di avere bisogno dei soldi entro pochi anni, un conto di risparmio ad alto rendimento o un fondo del mercato monetario è probabilmente la scelta giusta.
- Se non hai ancora costruito un fondo di emergenza, concentrati prima su questo obiettivo. Gli esperti consigliano di avere risparmi sufficienti a coprire almeno tre-sei mesi di spese.
- Se hai debiti ad alto interesse, come carte di credito, è preferibile estinguerli prima di iniziare a investire.
Quando scegliere di investire
- Se non avrai bisogno dei soldi per almeno cinque anni e sei disposto a tollerare un certo rischio, investire potrebbe offrire rendimenti migliori rispetto al risparmio.
- Se hai un piano pensionistico abbinato al datore di lavoro, contribuisci abbastanza per ottenere l’abbinamento: è essenzialmente denaro gratuito.
- Se hai già costruito il tuo fondo di emergenza e hai pagato i debiti ad alto interesse, investire il denaro in eccesso potrebbe aiutarti a costruire ricchezza nel tempo. L’investimento è essenziale se desideri raggiungere obiettivi a lungo termine come la pensione.
Gli esempi reali sono spesso utili per illustrare questi concetti. Per esempio, i soldi per pagare le tasse universitarie di tuo figlio il prossimo semestre dovrebbero essere tenuti in un conto di risparmio, un fondo del mercato monetario o un CD a breve termine, per avere la certezza che saranno disponibili quando necessari.
Altrimenti qualcuno potrebbe pensare, ‘Beh, ho un anno di tempo e sto comprando una casa, forse dovrei investire in azioni”. In quel caso si tratta più di una scommessa che di una strategia prudente.
Lo stesso vale per un fondo di emergenza, che non dovrebbe mai essere investito ma piuttosto tenuto in risparmio per garantire liquidità immediata.
Se ti ammali, perdi il lavoro o ti capita qualche imprevisto, non devi ricorrere a debiti. Hai risparmiato apposta per essere preparato alle sfide della vita.
Quando è meglio investire?
L’investimento è più adatto per il denaro a lungo termine, denaro che si desidera far crescere in modo più aggressivo. In base al tuo livello di tolleranza al rischio, investire in fondi indicizzati in borsa o in fondi comuni di investimento potrebbe essere una buona opzione.
Se puoi permetterti di mantenere il denaro investito a lungo, avrai maggiori possibilità di superare le fluttuazioni dei mercati finanziari. Pertanto, l’investimento è una scelta eccellente quando hai un orizzonte temporale lungo (idealmente di molti anni) e non hai necessità di accedere ai fondi a breve. Investire è il solo modo di tentare di battere l’inflazione.
Se qualcuno vuole iniziare a investire, meglio considerare fondi comuni di investimento come punto di partenza. Così puoi comprendere meglio come funziona il mercato e come può crescere il denaro nel tempo.
Conclusione
Sebbene investire possa sembrare complicato, ci sono modi semplici per cominciare. Il primo passo è informarsi meglio sugli investimenti e capire se sono la scelta giusta per garantire un futuro finanziario più sicuro.




MESTRE (VENEZIA) (ITALPRESS) – Nel 2025 avevamo 24,1 milioni di occupati e abbiamo pagato quasi 23,2 milioni di pensioni: un rapporto ormai di 1 a 1. Negli anni ’80 del secolo scorso, invece, era di 3 a 1. Il calo delle nascite e l’aumento dell’aspettativa di vita che si sono verificati negli ultimi cinquant’anni hanno spinto l’Italia – e gran parte dei Paesi occidentali – verso un declino demografico molto preoccupante, con conseguenze inevitabili anche per il mondo del lavoro. L’analisi è stata realizzata dall’Ufficio studi della CGIA. Nel breve termine, secondo la CGIA, il quadro è destinato ad aggravarsi. Le previsioni indicano che, tra il 2025 e il 2029, usciranno dal mercato del lavoro 3 milioni di italiani. Di questi, una quota pari a circa il 74 per cento del totale, ossia 2.244.700 persone, interesserà le regioni centro-settentrionali. Pertanto, nell’arco di pochi anni si assisterà a un vero e proprio “esodo” dagli uffici e dagli stabilimenti produttivi, con milioni di lavoratori destinati a passare dall’occupazione all’inattività. Ne deriveranno ripercussioni sociali, economiche e occupazionali di portata storica per il Paese. Il fenomeno, comunque, è da tempo che preoccupa tantissimi imprenditori, alle prese con una crescente difficoltà di reperire manodopera disponibile per l’attività in fabbrica e nei cantieri. Figuriamoci fra qualche anno, quando la “fuga” di impiegati e operai verso la pensione “svuoterà” uffici e capannoni. Quest’anno, secondo l’Ufficio studi della CGIA, la spesa pensionistica è destinata a toccare i 351,8 miliardi di euro: il 2,7 per cento in più di quanto abbiamo pagato l’anno scorso, un trend in linea con l’andamento dell’inflazione che quest’anno dovrebbe crescere del 2,8 per cento. Ma nel 2029, a legislazione vigente, l’ammontare delle uscite complessive per pagare tutti gli assegni pensionistici dovrebbe aumentare di 36,8 miliardi, attestandosi sui 388,6 miliardi di euro: praticamente il 10,5 per cento in più, mentre l’inflazione, stando alle previsioni, dovrebbe salire di “soli” 5,8 punti. Evidentemente, l’effetto “esodo” comincerà a farsi sentire anche sui conti del nostro sistema previdenziale.
L’invecchiamento della popolazione non è un tema solo demografico: è anche un problema economico, soprattutto per le piccole e micro imprese. In molti paesi europei, e in Italia in particolare, il ricambio generazionale nel mercato del lavoro si è bloccato. O quasi. I lavoratori che vanno in pensione non sempre vengono sostituiti da giovani in numero sufficiente e questo squilibrio sta diventando un vincolo strutturale alla crescita. Per le piccole aziende il primo rischio è operativo. La carenza di manodopera riduce la capacità produttiva e rende più difficile presidiare ruoli chiave, soprattutto nei settori tecnici e manifatturieri. Non si tratta solo di trovare persone, ma di trovare competenze adeguate in tempi compatibili con le esigenze aziendali. Il risultato è una maggiore incertezza nei processi e una crescente fragilità organizzativa. Nonostante negli ultimi 4 anni l’occupazione in Italia sia aumentata di 1,2 milioni di unità, siamo sempre fanalino di coda in UE per il tasso di occupazione femminile e nelle ultimissime posizioni per quello giovanile. Pertanto, sempre secondo l’Ufficio studi della CGIA, se vogliamo mitigare almeno in parte l’uscita dei 3 milioni di lavoratori che entro il 2029 andranno in pensione, dobbiamo allargare la platea occupazionale reperendo forza lavoro tra donne e giovani. Una sfida importante che non dobbiamo assolutamente sottovalutare: ne va del futuro del nostro sistema economico. Dall’analisi del saldo tra il numero di occupati e le pensioni erogate nel 2025, la situazione più “squilibrata” d’Italia si è verificata nella Città Metropolitana di Reggio Calabria: la differenza è stata pari a -90.368. Seguono la provincia di Taranto con -87.189, Lecce con -85.508 e Messina con -76.936. Va segnalato che l’elevato numero di assegni pensionistici erogati nel Mezzogiorno non è ascrivibile alla eccessiva presenza delle pensioni di vecchiaia/anticipate, ma all’elevata diffusione dei trattamenti assistenziali e di invalidità. Un risultato preoccupante che dimostra con tutta la sua evidenza gli effetti provocati in questi ultimi decenni da quattro fenomeni strettamente correlati fra di loro: la denatalità, il progressivo invecchiamento della popolazione, un tasso di occupazione tra i più bassi in UE e la presenza di tantissimi lavoratori irregolari. La combinazione di questi fattori ha ridotto progressivamente il numero degli occupati regolari e, conseguentemente, è aumentata la platea dei percettori di welfare.
E’ molto probabile, secondo l’Ufficio studi della CGIA, che nei prossimi anni la situazione peggiori in tutto il Paese, anche nelle zone del Nord più sviluppate economicamente. Tuttavia, già oggi ci sono 11 province settentrionali che al pari della quasi totalità di quelle meridionali registrano un numero di pensioni erogate superiore a quello dei lavoratori attivi. Esse sono: Lecco con -188, Belluno con -213, La Spezia con -602, Alessandria con -1.227, Ferrara con -1.548, Sondrio con -1.869, Massa-Carrara con -2.731, Vercelli con -5.351, Rovigo con -5.652 e Biella con -9.153. La situazione geografica del Nord più disallineata si registra a Savona. Nel capoluogo ligure di ponente il saldo è stato pari a -9.326. Due province della Liguria su quattro presentano un risultato anticipato dal segno meno, mentre in Piemonte sono tre su otto. Delle 102 province d’Italia monitorate in questa analisi dall’Ufficio studi della CGIA, “solo” 54 presentano un saldo positivo. Infine, le uniche realtà territoriali del Mezzogiorno che presentano una differenza positiva sono Catania (+475), Matera (+1.127), Pescara (+3.454) e, in particolare, Ragusa (+16.241). Analizzando il saldo tra numero delle pensioni e quello degli occupati tutte le regioni del Mezzogiorno presentano un dato negativo. Le situazioni più critiche interessano la Sicilia con -186.462, la Calabria con -220.349 e, specialmente, la Puglia con -263.020. L’unica regione del Nord con saldo negativo è la Liguria (-4.767) e tra quelle del Centro scorgiamo le Marche (-10.489) e l’Umbria (-24.094). Con tanti pensionati e pochi giovani, anche le imprese sono in seria difficoltà. Reperire sul mercato del lavoro figure professionali altamente specializzate è ormai diventata un’impresa quasi impossibile. Nel 2024 la regione che presentava l’indice percentuale degli over 50 sul totale dei dipendenti privati più elevato era il Friuli Venezia Giulia con 35,7. Significa che ogni 100 dipendenti, ve ne sono 35,7 che hanno oltre 50 anni. Seguono la Liguria con 35,6, la Basilicata con 35,1, la Toscana con il 34,5, Piemonte e Molise entrambe con 34,3. Il dato medio nazionale era al 32,7. Le regioni meno “colpite” da questo fenomeno – anche se da alcuni anni sono costrette comunque a fare i conti con questa problematica – sono la Puglia con il 30,6 per cento, la Valle d’Aosta con il 30,4, la Sicilia con il 30,2, la Calabria e il Trentino Alto Adige entrambe con il 29,8.
– foto di repertorio IPA Agency –
(ITALPRESS).
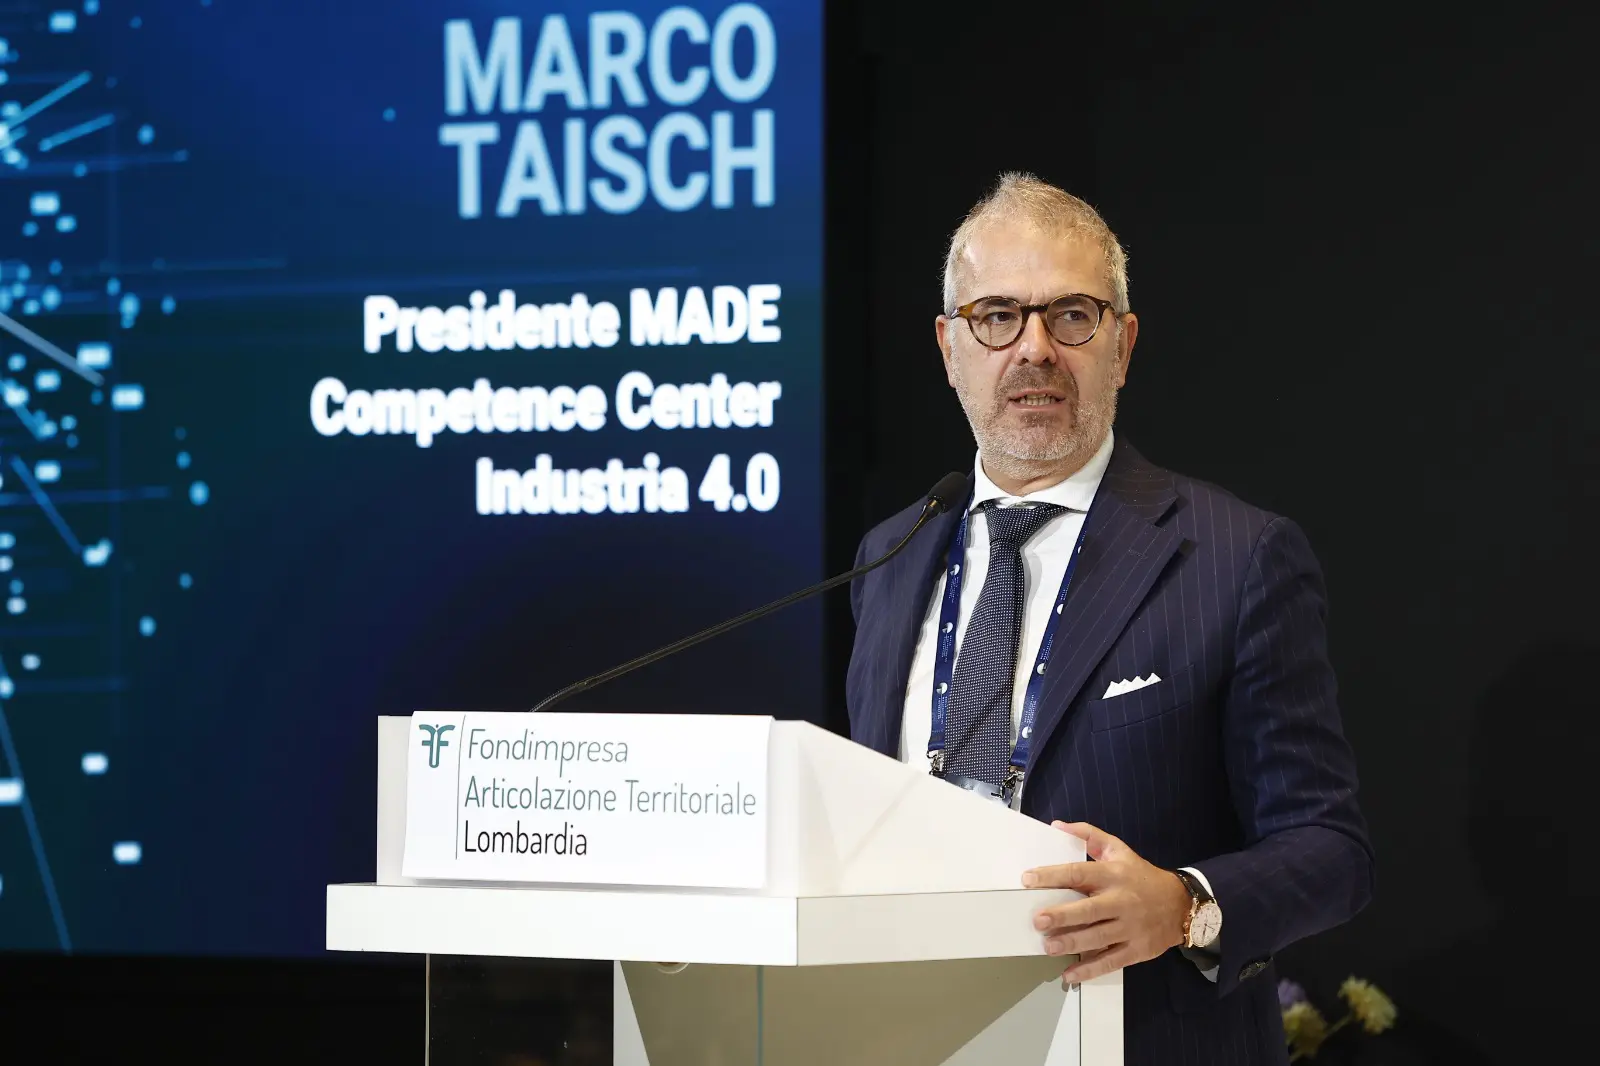
MILANO (ITALPRESS) – “Lo sviluppo industriale è un investimento nella pace. Se c’è sviluppo industriale, c’è lavoro. Se c’è lavoro, ci sono benessere e serenità. Se ci sono benessere e serenità, ci sono le condizioni perché la pace possa durare. Credo che questo sia il grande messaggio che emerge dal WMF 2026: la consapevolezza che lo sviluppo del manifatturiero non rappresenti soltanto un motore di crescita economica e di progresso tecnologico, ma possa essere anche uno straordinario strumento di diplomazia, cooperazione e costruzione della pace”. Lo ha detto Marco Taisch, Scientific Chairman, World Manufacturing Foundation nell’ambito del World Manufacturing Forum (WMF) a Milano. “L’industria, infatti – prosegue – non si limita a produrre beni, tecnologie e valore economico: produce opportunità, genera competenze, restituisce prospettive alle persone, contribuisce a costruire comunità più solide e resilienti. Con l’industria si creano occasioni di lavoro dignitoso, si alimentano la fiducia nel futuro, l’inclusione sociale e la stabilità. Con l’industria le persone possono costruire il proprio domani e si riducono le condizioni di incertezza che troppo spesso alimentano i conflitti. È in questa prospettiva che un evento come il WMF va oltre i confini dell’economia e della ricerca accademica: diventa una leva di dialogo tra Paesi, un terreno sul quale costruire interessi condivisi e una responsabilità collettiva nei confronti delle future generazioni. È la missione del Forum”.
– foto ufficio stampa MADE –
(ITALPRESS).
MILANO (ITALPRESS) – “Manterremo il concetto di price cap fino a fine anno”. Lo conferma un portavoce Eni. “Per quando riguarda il suo livello, attualmente a 2,25 euro per il gasolio e a 1,99 euro per la benzina (come annunciato a inizio ottobre), monitoreremo le dinamiche di mercato e di prezzo, nonché le forniture effettivamente disponibili in rapporto alla nostra struttura logistica, per valutarlo nel corso del periodo” aggiunge.
– foto IPA Agency –
(ITALPRESS).
S. MESSA DI DOMENICA 25 OTTOBRE 2026 – XXX DEL TEMPO ORDINARIO / A

In Australia cancellate per scarsa visibilità le gare del Motomondiale

Nba, Heat ko senza Fontecchio. Vincono Spurs, Sixers e Rockets

Nba, Heat ko senza Fontecchio. Vincono Spurs, Sixers e Rockets
In alto i calici – Il silenzio sul futuro del vino in Oltrepò
In alto i calici – Il silenzio sul futuro del vino in Oltrepò
VISTI DA ROMA (CON GIAN MARCO CENTINAIO) – 25 OTTOBRE 2026
VISTI DA ROMA (CON GIAN MARCO CENTINAIO) – 25 OTTOBRE 2026
Informazione 3BMeteo Lombardia – Previsioni 25 ottobre 2026
Radio Pavia Breakfast News – 25 ottobre 2026

Colpo Sassuolo, l’ex Adzic manda al tappeto la Juve al 94′

Samardzic al 96′ gela il Bologna, Atalanta a punteggio pieno

Carburanti, Urso “Al lavoro per prorogare gli sconti delle compagnie petrolifere”

Milano, Sala “Quella di Majorino sulla cementificazione è una bufala”. La replica del capogruppo Pd: “Sorpreso dalla reazione”

Cina, 200 standard per lo sviluppo del settore dell’intelligenza artificale

Su “Prima Comunicazione” il risiko editoriale e la trappola dei social
Informazione 3BMeteo Lombardia – Previsioni 1 ottobre 2026

Salone Nautico di Genova, la sindaca Salis esclusa dal taglio del nastro con la premier Meloni: scoppia il caso
Informazione 3BMeteo Lombardia – Previsioni 3 settembre 2026
Tg Sport Italpress – 24 Settembre 2026
S. MESSA DI DOMENICA 25 OTTOBRE 2026 – XXX DEL TEMPO ORDINARIO / A
In alto i calici – Il silenzio sul futuro del vino in Oltrepò
In alto i calici – Il silenzio sul futuro del vino in Oltrepò
Informazione 3BMeteo Lombardia – Previsioni 25 ottobre 2026
VISTI DA ROMA (CON GIAN MARCO CENTINAIO) – 25 OTTOBRE 2026
VISTI DA ROMA (CON GIAN MARCO CENTINAIO) – 25 OTTOBRE 2026
RealPolitik – 24 Ottobre
Salute Magazine – 24 Ottobre
Turismo Magazine – 24 Ottobre 2026
Crescere Insieme – 25 Ottobre
-
 Cronaca23 ore fa
Pavia Uno TV Radio Pavia Breaking News – 24 ottobre 2026
-
 Politica21 ore fa
Al via a Milano il congresso straordinario della Lega, stretta di mano tra i due sfidanti Salvini e Garavaglia
-
 Politica23 ore fa
Manovra, Giorgetti: “Aspettiamo i margini Ue”. Poi avverte: “Orientati alla prudenza, la coperta è corta”
-
 Politica23 ore fa
Bucci lancia il movimento civico Liguria Insieme: “Sarà indipendente anche da me”
-
 Sport21 ore fa
Sci alpino, Moltzan vince il gigante di Soelden. Zenere quinta, è la migliore azzurra
-
 Cronaca18 ore fa
Casale e Bernardeschi, il Bologna vince 2-0 a Cagliari
-
 Cronaca18 ore fa
Cina, linee guida per favorire l’occupazione sfruttando i progressi nell’IA
-
 Sport19 ore fa
Il Bologna sbanca Cagliari 2-0, in gol Casale e Bernardeschi