Cronaca
Fintech e banche, amici o nemici?


ROMA (ITALPRESS) – Il fintech rappresenta uno dei settori a maggiore crescita degli ultimi anni. Il report ‘Pulse of Fintech H2 2021’, analisi semestrale dei trend e degli investimenti nel settore fintech a livello globale pubblicata da KPMG, evidenzia la rapida espansione del settore della tecnofinanza.
Come puntualizza Fabio Marras, fondatore e CEO di Fintastico, portale specializzato nel mondo fintech, ‘la ricerca KPMG evidenzia che a livello globale nel 2021 gli investimenti in questo settore hanno toccato un nuovo record, facendo registrare 5.684 operazioni per un totale di 210 miliardi di dollari, con interventi di Venture Capital, Private Equity e Merger & Acquisitions. Questo trend sembra mantenersi positivo anche nei primi mesi del 2022, nonostante i destabilizzanti avvenimenti internazionali. L’interesse per imprese e soluzioni innovative è vivo anche nel nostro Paese – prosegue Marras -. Ne è una prova, ad esempio, la nuova call del programma di accelerazione Fin+Tech, lanciato dal Fondo Nazionale Innovazione Cdp Venture Capital per startup italiane e straniere attive in ambito fintech e insurtech che intendano aprire una sede in Italia. Ecco perchè come Fintastico continueremo con sempre più convinzione nella nostra azione di informazione e nella creazione di strumenti che permettano a consumatori e imprese di orientarsi nel mondo fintech, capendone i vantaggi e le caratteristiche utili a soddisfare le proprie esigenzè.
I segmenti che hanno attratto i maggiori investimenti nel settore sono stati quelli dei pagamenti (51,7 miliardi di dollari raccolti nel 2021 contro i 29,1 miliardi del 2020) e quello della blockchain e delle criptovalute (30,2 miliardi di investimenti nel 2021 contro i 5,5 miliardi nel 2020). Si tratta di numeri che attestano lo straordinario sviluppo della tecnologia nel settore finanziario, capace di apportare innovazione in un settore chiave dell’economia.
Ma cosa si intende esattamente per fintech? Quali innovazioni rientrano nel concetto di ‘tecnologia finanziarià? In che modo si concretizza il rapporto tra finanza e tecnologia?
Generalmente, l’espressione fintech (nasce dalla crasi delle parole inglesi finance e technology) indica qualunque tipo di innovazione finanziaria partorita da un’innovazione tecnologica. Tale innovazione può riguardare i processi produttivi, i prodotti e/o servizi proposti sul mercato, oppure nuovi modelli di business.
La rivoluzione tecnologica del fintech ha avuto un impatto su tutti gli attori economici coinvolti: banche e intermediari finanziari, consumatori, piccole e medie imprese, startup, investitori, trader, banche centrali e autorità di vigilanza.
Il Fintech: la rivoluzione della finanza
Come detto, la crescita esponenziale del fintech consiste in una vera e propria rivoluzione, capace di ridisegnare le logiche di business dell’intero settore finanziario.
La tecnologia come motore dell’innovazione finanziaria si presenta sotto diversi nomi: intelligenza artificiale, machine learning, big data, NFT e molti altri. Si tratta di soluzioni che hanno accelerato la digitalizzazione di prodotti e processi, con immensi vantaggi in termini di esperienza del cliente (user experience o UX) e soddisfazione del cliente (customer satisfaction).
Di seguito, elenchiamo quattro mercati verticali in cui la rivoluzione tecnologica targata fintech ha apportato i cambiamenti più significativi: raccolta di capitale, pagamenti, insurtech e servizi bancari.
Raccolta di capitale
Il modo in cui la tecnologia ha ridisegnato l’accesso alla raccolta di capitale si è concretizzato principalmente con l’avvento e la crescita del crowdfunding.
Il crowdfunding è un metodo di raccolta fondi che consiste in piccoli contributi forniti da un elevato gruppo di soggetti (la folla o ‘crowd’, per l’appunto) che decidono di supportare un progetto o un’idea imprenditoriale innovativa. Il crowdfunding rappresenta una valida alternativa alle modalità tradizionali di raccolta fondi che, spesso, sono precluse a privati e aziende sprovvisti di documentazioni pregresse o specifiche garanzie patrimoniali e finanziarie. Le piattaforme di crowdfunding possono offrire una o più tra le seguenti opzioni di crowdfunding:
– donation-based crowdfunding: raccolta fondi mediante donazioni;
– reward-based crowdfunding: raccolta fondi tramite sistema di ricompense;
– crowdinvesting (anche ‘equity crowdfunding’ o ‘equity-based crowdfunding’): raccolta fondi tramite cessione di quote di capitale a ciascun contributore, in proporzione alla cifra investita;
– crowdlending: raccolta fondi consistente in un prestito di denaro disintermediato.
Pagamenti
Come abbiamo visto all’inizio dell’articolo, il segmento dei pagamenti è attualmente l’ambito più attraente agli occhi degli investitori.
La digitalizzazione dei pagamenti promossa dal fintech ha reso le transazioni più veloci, sicure e semplici. La tecnologia applicata ai pagamenti rappresenta probabilmente il più grande esempio di come il fintech abbia semplificato la vita di milioni di consumatori.
Ma non è solo il cliente finale ad aver beneficiato di una tale rivoluzione: pensiamo agli e-commerce. Le aziende del commercio elettronico hanno tratto vantaggio dalla tecnologia fintech garantendo ai propri clienti un’esperienza d’acquisto accessibile, rapida e trasparente. Negli ultimi anni si è imposto il fenomeno del ‘compra ora, paga dopò (buy now, pay later in inglese), una modalità di pagamento maggiormente economica rispetto al pagamento rateale, in quanto permette ai clienti dei negozi online di acquistare beni di consumo dilazionando il pagamento in tre o più rate uguali, senza però pagare interessi o costi aggiuntivi.
Insurtech
‘Fratello gemellò del fintech, l’insurtech fa riferimento all’applicazione della tecnologia nel settore assicurativo. Nello specifico, parliamo della digitalizzazione dell’intero processo di stipula polizze, la gestione dei sinistri, l’offerta di prodotti di investimento e risparmio, etc.
Interessante è il ‘caso italianò relativo all’insurtech: secondo un’indagine dell’Osservatorio Fintech & Insurtech, il 27% degli utenti internet italiani tra i 18 e i 74 anni ha già acquistato una polizza assicurativa in digitale, mostrando un livello di soddisfazione medio-alto.
Servizi bancari
I servizi bancari sono forse il segmento i cui cambiamenti generati dal fintech e dal suo apporto tecnologico sono stati maggiormente discussi dagli osservatori economici.
Per servizi bancari intendiamo quell’universo composto da prestiti personali e d’impresa, servizi legati al conto corrente, al risparmio, carte di debito e di credito, servizi di deposito, private banking (consulenza finanziaria, assicurativa, immobiliare, gestione fondi fiduciari, etc.).
Questo segmento è tuttora caratterizzato dal boom del cosiddetto mobile banking, un servizio fornito dalle banche o da altre istituzioni finanziarie che permette al cliente di accedere a vari servizi finanziari direttamente attraverso il proprio dispositivo mobile (smartphone o tablet). Le principali realtà operanti sul mercato italiano sono HYPE, Illimity e Revolut, banche 100% online che si sono imposte rapidamente, lanciando la sfida alle istituzioni finanziarie che operano ancora con filiali presenti sul territorio con costi operativi più elevati.
Il fintech per le banche: rischi e opportunità
Abbiamo visto come le fintech attive nel segmento della raccolta di capitale e dei servizi bancari propongono un modello disintermediato di erogazione dei servizi, che permette di offrire soluzioni completamente digitali caratterizzate da rapidità, burocrazia snella, assistenza dedicata e velocità di erogazione.
La tecnologia ha dunque permesso una digitalizzazione dei principali servizi finanziari come la gestione dei conti corrente, la richiesta di finanziamenti, la gestione del risparmio, etc.
E’ proprio su questo terreno che si gioca gran parte della competizione tra le banche e le imprese fintech. L’innovazione tecnologica finanziaria, infatti, sta mettendo in discussione il modello bancario tradizionale e il suo metodo di impostare le relazioni con una clientela sempre più esigente e digitalizzata. Da qui il nostro quesito: le fintech sono nemiche delle banche?
Dal report 2021 ‘Indagine fintech nel sistema finanziario italianò pubblicato dalla Banca d’Italia emerge un’interessante verità sul rapporto tra le banche e le imprese fintech.
La ricerca, infatti, evidenzia la tendenza da parte delle banche a ricorrere a partnership con società terze: 330 accordi di partnership nel 2021 riferibili a 199 imprese. Secondo la banca centrale, le banche si affidano a società terze per assicurarsi livelli avanzati di tecnologia nonchè velocizzare la finalizzazione dei progetti. I progetti fintech, spiega infatti la Banca d’Italia, sono generalmente caratterizzati da tempi lunghi di profittabilità: oltre un quarto dei progetti fintech è ancora in fase di realizzazione.
Pertanto, la parola chiave che emerge dal report della Banca d’Italia è coopetition: una collaborazione tra soggetti teoricamente concorrenti, in questo caso le banche e le startup fintech. Meno del 20% dei progetti fintech sono infatti sviluppati completamente in house dalle banche. Il resto è frutto di una collaborazione tra banche e società terze (il 33% dei progetti) e quasi il 50% consiste in una completa esternalizzazione delle operazioni di sviluppo del progetto.
A favorire la cooperazione tra banche e fintech vi è la cosiddetta finanza incorporata (in inglese embedded finance), ovvero l’unione tra un servizio finanziario e un fornitore di servizi non finanziari, iniziata con l’apertura delle API bancarie (un fenomeno che è conosciuto anche come open banking) per l’accesso di dati finanziari da parte di terzi.
Conclusione
La rivoluzione tecnologica promossa dal fintech ha rappresentato uno tsunami che ha scosso l’intero settore finanziario.
Le banche sono nate per adempiere a un’importante funzione sociale: il trasferimento di risorse finanziarie da unità tradizionalmente in surplus (le famiglie) a unità tradizionalmente in deficit (le imprese). Grazie a questa funzione sociale svolta dagli istituti di credito, le imprese possono investire, assumere personale e creare beni e servizi per i consumatori.
Per la prima volta nella storia, la loro utilità viene messa in discussione da un modello, quello del fintech, che prevede un’ampia offerta di servizi disintermediati. Niente più filiali e sportelli, niente più scartoffie: tutto adesso è digitalizzato e, pertanto, rapido e veloce.
Ma è davvero la fine delle banche? Proprio il concetto di coopetition evidenziato dal report della Banca d’Italia ci dimostra come le banche possono essere alleate delle fintech. La tecnologia, insomma, potrebbe aiutare le banche a sopravvivere a un mercato sempre più digitalizzato, costruendo un approccio orientato al cliente,capace di durare nel tempo.
(ITALPRESS).

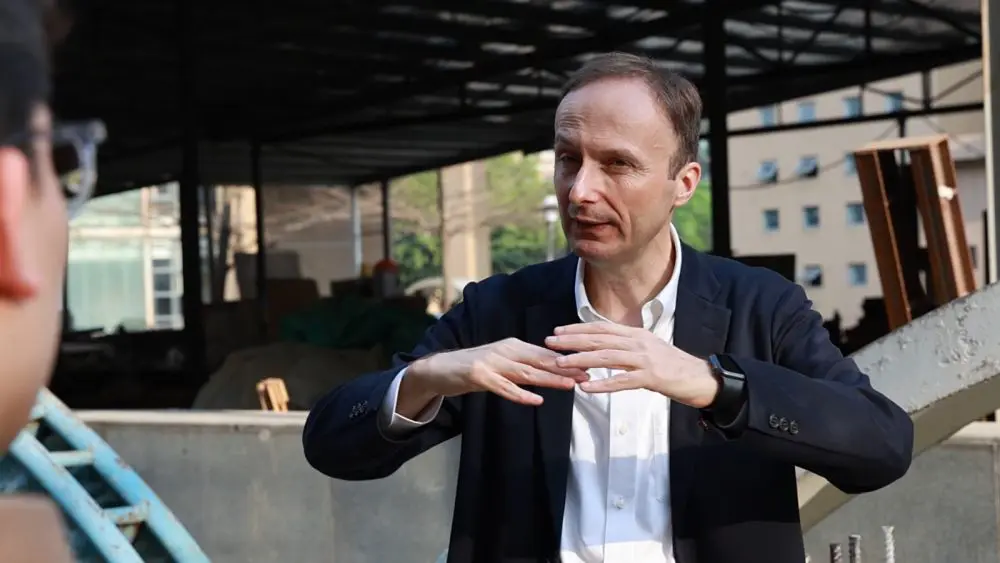
FUZHOU (CINA) (XINHUA/ITALPRESS) – Bruno Briseghella, professore italiano presso la Facoltà di ingegneria civile dell’Università di Fuzhou, nella provincia orientale cinese del Fujian, è stato celebrato come “un ponte tra il Fujian e il resto del mondo”, per il suo eccezionale contributo allo sviluppo della provincia e alla sua apertura al mondo.
Nel 2007, Briseghella ha incontrato il professor Chen Baochun, allora preside della Facoltà di ingegneria civile dell’Università di Fuzhou, durante un paio di conferenze in Europa.
“Nella casa di famiglia abbiamo molti dipinti realizzati da un parente che visitò la Cina negli anni Cinquanta. Dipingeva non solo monumenti famosi, ma anche la vita quotidiana dei cinesi di allora: le strade, i mercati, i volti”, ha ricordato. “Quei dipinti sono stati la mia prima finestra sulla Cina e mi hanno accompagnato per tutta la vita. Così, quando Chen mi ha invitato a visitare l’Università di Fuzhou, mi è sembrato di rispondere finalmente a un richiamo della mia infanzia e ho accettato senza esitazione”.
In qualità di esperto di ingegneria dei ponti, Briseghella ritiene che un ponte davvero eccellente debba essere non solo funzionale e sicuro, ma anche resiliente e duraturo.
“Applicando la nostra ricerca sui ponti a spalle integrali, possiamo costruire nuovi ponti, e persino potenziare quelli già esistenti, rendendoli più resilienti alle condizioni estreme. Dureranno più a lungo, costeranno meno in termini di manutenzione e garantiranno la circolazione sicura di persone e merci”, ha dichiarato.
Nel corso degli anni, Briseghella ha insegnato e seguito molti studenti cinesi. “E grazie a loro ho capito moltissimo della cultura cinese. Sinceramente, ho ricevuto molto più di quanto abbia mai dato”, ha dichiarato.
Oggi considera il proprio ruolo sia quello di ingegnere sia quello di ponte culturale. Molti studenti internazionali si sono uniti al suo gruppo di ricerca, persone provenienti dai Paesi lungo la Belt and Road e non solo. A suo parere, la collaborazione accademica tra le università cinesi e quelle di questi Paesi è estremamente importante. Richiede impegno continuo, pazienza e una sincera curiosità reciproca.
Per lui, la modernizzazione cinese non è semplicemente una storia di crescita. E’ un modello di sviluppo che non è copiato da nessun’altra parte, ma è invece costruito in base alle condizioni proprie della Cina, alla sua cultura e alla sua visione a lungo termine. E ciò che rende concreta questa visione è il sistema dei piani quinquennali.
“Ogni piano quinquennale definisce la direzione per i cinque anni successivi e ogni nuovo piano si basa sui risultati di quello precedente”, ha dichiarato. “E’ per questo che la Cina riesce a muoversi a una velocità che il resto del mondo spesso fatica a comprendere, pur rimanendo saldamente radicata nella vita quotidiana e nel duro lavoro dei comuni cittadini cinesi”.
Per lui, la modernizzazione cinese combina grandezza e qualità. Non si tratta soltanto di costruire di più – più città, più strade, più ponti – ma anche di costruire meglio e di garantire che il progresso raggiunga le persone che ne hanno più bisogno.
Il professore ha citato come esempio i progetti ai quali ha lavorato con il suo gruppo. Questi progetti hanno mostrato la modernizzazione cinese su due livelli. A livello nazionale, il suo gruppo ha lavorato al ponte autostradale e ferroviario sullo stretto di Pingtan, nel Fujian, un ponte combinato autostradale-ferroviario che attraversa il mare, collegando l’isola di Pingtan alla terraferma e trasformando la vita di un’intera regione.
A livello internazionale, il gruppo ha contribuito alla realizzazione del ponte sospeso Maputo-Katembe in Mozambico e del ponte ferroviario El Ferdan sul canale di Suez, in Egitto.
“Insieme, i tre progetti illustrano un tema chiaro: la modernizzazione cinese non sta solo trasformando la Cina stessa, ma sta anche contribuendo a trasformare la connettività e lo sviluppo in tutto il mondo, un ponte, un collegamento, un passo alla volta”, ha dichiarato.
E’ una visione che Briseghella ha fatto propria e nella quale, afferma, ha trovato il proprio ruolo. “Sono ancora un ingegnere che progetta ponti in acciaio e cemento. Ma spero anche di essere un ponte tra la Cina e il resto del mondo. Perchè, in fin dei conti, che sia fatto d’acciaio o di amicizia, un ponte ha sempre lo stesso scopo: avvicinare le persone”.
(ITALPRESS).
-Foto Xinhua-

Como da record, travolto il Lens 9-1 in Francia

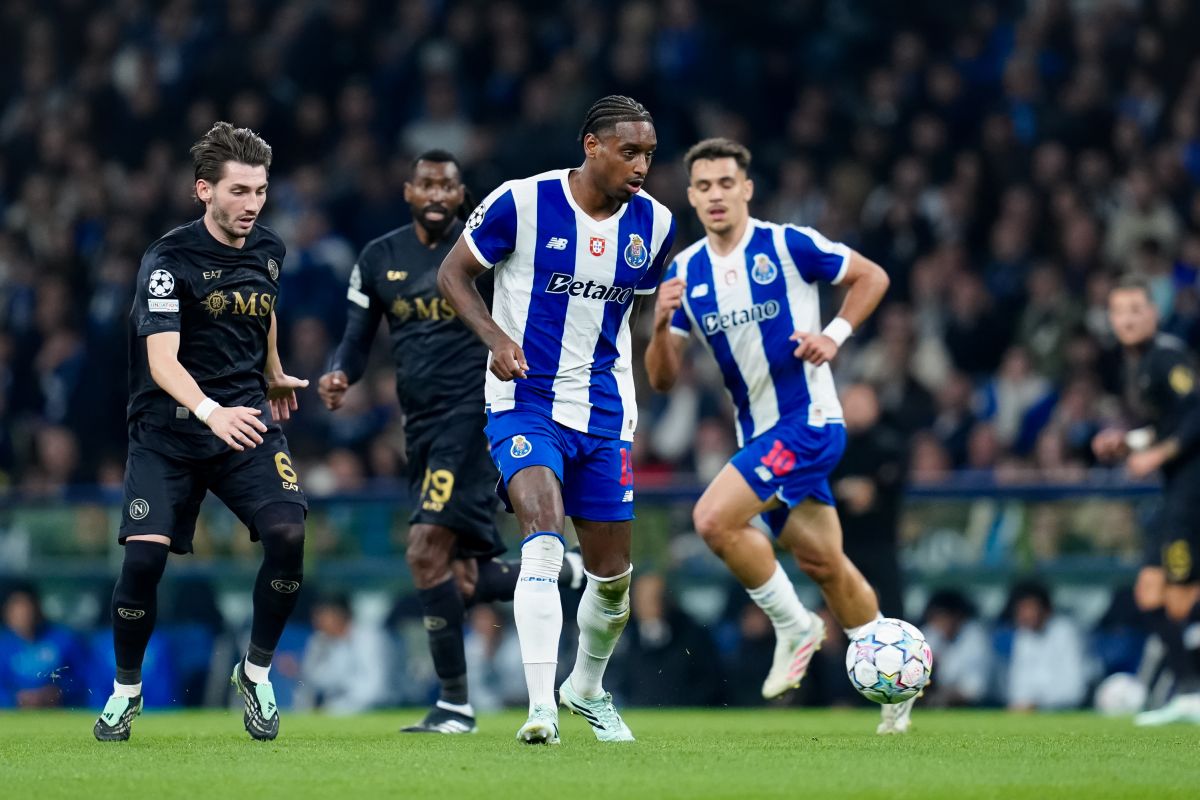
Napoli in emergenza travolto 4-1 in casa del Porto

Cina, un professore italiano crea un ponte tra il Fujian e il mondo

La Farnesina segue il caso di un giovane italiano ricoverato in un ospedale di Malta

Data center e risorsa idrica, Casini “L’acqua è al centro dell’agenda del Paese”

Cina, settori TV e audiovisivo online superano il miliardo di utenti ciascuno
Data center e risorsa idrica, Casini “L’acqua è al centro dell’agenda del Paese”

Manovra, Conferenza delle Regioni unanime: “Fondo sanitario nazionale insufficiente”

Piantedosi incontra l’omologo turco ad Ankara: “Stretta collaborazione tra Italia e Turchia”
Trasporti & Logistica Magazine – 4 Novembre 2026

Colpo Sassuolo, l’ex Adzic manda al tappeto la Juve al 94′

Carburanti, Urso “Al lavoro per prorogare gli sconti delle compagnie petrolifere”

Milano, Sala “Quella di Majorino sulla cementificazione è una bufala”. La replica del capogruppo Pd: “Sorpreso dalla reazione”

Su “Prima Comunicazione” il risiko editoriale e la trappola dei social

Competitività Ue, da Meloni, Merz e De Wever lettera con 3 proposte al presidente del Consiglio europeo Costa
Torino, alle Gallerie d’Italia apre la mostra “Luca Campigotto. Wandering Europe”

All’Inter basta mezzora, 3-0 al Parma
Radio Pavia Breakfast News – 13 ottobre 2026

Salvini “Per quanto mi riguarda, si vota a fine legislatura”. Forza Italia “Si arrivi alla naturale scadenza del 12 ottobre 2027”

Pari a reti bianche al Sinigaglia tra Como e Roma, è il primo 0-0 del campionato
Trasporti & Logistica Magazine – 4 Novembre 2026
Tg Economia Italpress – 4 Novembre 2026
Tg Sport Italpress – 4 Novembre 2026
Agrifood Magazine – 4 Novembre 2026
Tg News 04/11/2026
Informazione 3BMeteo Lombardia – Previsioni 4 novembre 2026
Sorsi di Benessere – 3 Novembre 2026
Tg Ambiente Italpress – 3 Novembre 2026
Tg Giovani Italpress – 3 Novembre 2026
Tg Economia Italpress – 3 Novembre 2026
-
Cronaca23 ore fa
Radio Pavia Breakfast News – 4 novembre 2026
-
 Economia21 ore fa
Electrolux, raggiunta intesa su piano industriale. Urso “tutelati lavoratori”
-
 Cronaca21 ore fa
Smantellati tre clan di camorra a Napoli, 28 misure cautelari
-
 Cronaca19 ore fa
4 novembre, Crosetto “Onore a chi ha sacrificato la vita per l’Italia”
-
 Sport19 ore fa
Tennis, sorteggiati i gironi delle Wta Finals: Errani/Paolini inserite nel gruppo 2
-
 Sport19 ore fa
F1, la Haas mette alla porta Ocon: al suo posto in Brasile ci sarà Camara
-
 Cronaca15 ore fa
Camera di commercio di Milano Monza Brianza Lodi inaugura Orsole 4, la nuova casa del sistema camerale
-
Altre notizie21 ore fa
Informazione 3BMeteo Lombardia – Previsioni 4 novembre 2026