Economia
Banche, le famiglie pagano oltre il 10% sul credito al consumo. Rendimento conti correnti fermo allo 0,29%

ROMA (ITALPRESS) – Famiglie e piccole imprese continuano a pagare tassi elevati per accedere al credito, mentre i risparmi depositati in banca vengono remunerati con rendimenti sempre più bassi. ‘A marzo 2026 il credito al consumo è costato in media il 10,34%, i finanziamenti alle piccole e medie imprese il 4,18%, mentre i conti correnti hanno reso appena lo 0,29%’. È quanto emerge da un’analisi del Centro studi di Unimpresa, secondo la quale la riduzione dei tassi d’interesse decisa dalla Banca centrale europea (che li ha alzati dallo 2 al 2,25% solo la scorsa settimana) si è trasmessa rapidamente alla raccolta bancaria, ma solo in misura limitata e selettiva al costo dei prestiti. ‘Il dato più pesante riguarda il credito al consumo. A marzo 2026 il Taeg (tasso annuo effettivo globale) applicato ai finanziamenti destinati alle famiglie si è attestato al 10,34%, sostanzialmente invariato rispetto al 10,50% di gennaio 2025. In oltre un anno il calo è stato di appena 0,16 punti percentuali, nonostante il progressivo allentamento della politica monetaria europea’. Dopo essere sceso sotto il 10% nel dicembre 2025, il costo del credito al consumo è tornato rapidamente sopra la doppia cifra nei primi mesi del 2026. ‘Anche il mercato dei mutui ha mostrato una trasmissione solo parziale dei tagli della Bce’, spiega Unimpresa. Il Taeg sui finanziamenti per l’acquisto di abitazioni si è attestato al 3,81% a marzo 2026.
Dopo una fase iniziale di lieve riduzione, i mutui hanno registrato una progressiva risalita nel corso del 2025, arrivando al 3,87% tra gennaio e febbraio 2026, prima di un leggero arretramento nel mese successivo. Sul fronte delle imprese, ‘il costo del credito resta significativamente più elevato per le aziende di minori dimensioni’, rileva Unimpresa. I prestiti fino a un milione di euro, principale fonte di finanziamento per le pmi, hanno registrato un tasso medio del 4,18% a marzo 2026. Dopo aver toccato un minimo del 3,95% nell’agosto 2025, ‘il costo dei finanziamenti per le piccole e medie imprese è tornato a salire nella seconda parte dell’anno, chiudendo il primo trimestre del 2026 su livelli superiori rispetto ai minimi registrati’. Molto più favorevoli, invece, le condizioni applicate alle imprese di maggiori dimensioni. I finanziamenti oltre il milione di euro hanno registrato ‘un tasso medio del 2,99%, inferiore di circa 1,2 punti percentuali rispetto a quello pagato dalle pmi’. Un differenziale che conferma come ‘la dimensione aziendale continui a rappresentare un fattore determinante nell’accesso a condizioni creditizie più vantaggiose’. Per quanto riguarda la raccolta, i depositi complessivi di famiglie e imprese hanno offerto una remunerazione media dello 0,65%, in calo rispetto allo 0,85% di gennaio 2025.
Ancora più basso il rendimento dei conti correnti, fermo allo 0,29%, vicino ai livelli minimi registrati nel corso del 2025 e inferiore allo 0,41% rilevato all’inizio dello scorso anno. Anche i depositi vincolati hanno visto ridursi significativamente la propria redditività. A marzo 2026, spiega Unimpresa, ‘hanno reso in media il 2,45%, contro il 3,14% di gennaio 2025, con una diminuzione di 0,69 punti percentuali in poco più di un anno’. Il confronto tra quanto le banche riconoscono ai risparmiatori e quanto chiedono a famiglie e imprese evidenzia margini ancora molto ampi. Tra il rendimento dello 0,29% dei conti correnti e il 10,34% del credito al consumo si registra una differenza superiore a 10 punti percentuali. Lo spread tra la remunerazione media dei depositi (0,65%) e il costo dei prestiti alle pmi (4,18%) è pari a 3,53 punti percentuali, mentre per le grandi imprese si attesta a 2,34 punti. ‘Si conferma una dinamica ormai consolidata: la discesa dei tassi ufficiali ha prodotto benefici immediati per le banche sul lato della raccolta, ma non si è tradotta in un analogo alleggerimento del costo del credito per famiglie e piccole imprese. La riduzione dei rendimenti riconosciuti ai risparmiatori è stata rapida e generalizzata, mentre quella applicata ai prestiti è risultata più lenta, selettiva e incompleta, mantenendo elevato il peso degli interessi su consumatori e sistema produttivo’ commenta il vicepresidente di Unimpresa, Giuseppe Spadafora.
Secondo il Centro studi di Unimpresa, che ha analizzato dati statistici della Banca d’Italia, a marzo 2026 il costo del denaro in Italia ha mostrato un quadro ancora profondamente squilibrato. I tassi sui prestiti alle famiglie e alle imprese sono rimasti elevati, mentre la remunerazione dei depositi ha continuato a scendere o a ristagnare su livelli minimi. Lo spread tra ciò che le banche hanno incassato sui prestiti e ciò che hanno restituito ai risparmiatori ha raggiunto livelli che non trovano giustificazione nell’andamento della politica monetaria della Bce, che dal 2024 ha avviato una fase di progressivo allentamento, poi interrotta la scorsa settimana quando il costo del denaro è stato portato dal 2 al 2,25%. Il dato più eclatante ha riguardato il credito al consumo alle famiglie, che a marzo 2026 ha segnato un Taeg del 10,34%. Si è trattato di un valore rimasto sostanzialmente immobile per tutto il periodo osservato: a gennaio 2025 era al 10,50%, ha toccato un minimo relativo a dicembre 2025 a 9,97%, per poi risalire a marzo 2026 oltre la soglia del 10%. In quindici mesi la variazione complessiva è stata di appena -0,16 punti percentuali, a fronte di una discesa dei tassi Bce ben più consistente. Le famiglie che hanno fatto ricorso al credito al consumo – prestiti personali, finanziamenti per acquisti, cessioni del quinto – hanno continuato a pagare tassi a doppia cifra indipendentemente dall’orientamento della politica monetaria.
I mutui abitativi hanno mostrato un’evoluzione diversa ma non priva di criticità. Il Taeg è sceso da 3,50% di gennaio 2025 a un minimo di 3,54% a marzo 2025, per poi risalire gradualmente fino a 3,87% tra gennaio e febbraio 2026, e attestarsi a 3,81% a marzo 2026. Un andamento paradossale: mentre la Bce ha tagliato i tassi, i mutui hanno visto una risalita nel corso del 2025, evidenziando quanto la trasmissione della politica monetaria al mercato del credito alle famiglie sia rimasta parziale e selettiva. Sul fronte delle imprese, i conti correnti e i prestiti rotativi hanno registrato un tasso del 4,05% a marzo 2026, in discesa rispetto al 4,94% di gennaio 2025: un calo di quasi un punto percentuale in quindici mesi, il più significativo tra tutte le voci attive rilevate. I finanziamenti alle pmi – quelli fino a un milione di euro, che rappresentano il canale creditizio principale per le piccole e medie imprese – hanno segnato un tasso del 4,18% a marzo 2026, in rialzo rispetto al minimo di 3,95% registrato ad agosto 2025. Dopo una fase di discesa durata fino all’estate, il tasso sulle pmi ha quindi invertito la rotta nella seconda parte dell’anno, chiudendo marzo 2026 su livelli superiori al punto di minimo di circa 0,23 punti. I finanziamenti oltre il milione di euro – quelli destinati alle grandi imprese – hanno invece beneficiato di condizioni più favorevoli, con un tasso del 2,99% a marzo 2026, quasi 1,2 punti percentuali in meno rispetto a quanto pagato dalle pmi per operazioni analoghe.
Il divario tra grandi e piccole imprese nel costo del credito è rimasto quindi strutturalmente ampio, a conferma di una segmentazione del mercato che premia la dimensione aziendale indipendentemente dall’andamento generale dei tassi. Il fronte dei depositi ha completato il quadro con dati ancora più sbilanciati. I depositi totali di famiglie e società non finanziarie hanno reso lo 0,65% a marzo 2026, in lieve risalita rispetto allo 0,62% di novembre e dicembre 2025, ma comunque ben al di sotto dello 0,85% di gennaio 2025. I conti correnti – il principale strumento di raccolta bancaria, su cui giace la liquidità quotidiana di famiglie e imprese – hanno remunerato appena lo 0,29% a marzo 2026, un valore che ha toccato il suo minimo storico nel periodo osservato a luglio e agosto 2025 con lo 0,27%, e che non ha mai superato lo 0,41% registrato a inizio 2025. In quattordici mesi la remunerazione dei conti correnti si è quindi ridotta di 0,12 punti percentuali, scendendo verso lo zero in modo costante e senza inversioni di tendenza significative. I soli depositi vincolati, che immobilizzano la liquidità per un periodo prestabilito, hanno offerto un rendimento più significativo, pari al 2,45% a marzo 2026, ma in marcata discesa rispetto al 3,14% di gennaio 2025: in poco più di un anno hanno perso 0,69 punti percentuali, la contrazione più netta tra tutte le voci passive rilevate.
Il confronto puntuale tra i tassi attivi e passivi a marzo 2026 ha restituito la misura dello spread di cui le banche hanno continuato a beneficiare. Chi ha depositato denaro in conto corrente ha ricevuto lo 0,29%, mentre chi ha chiesto un prestito al consumo ha pagato il 10,34%: una differenza di oltre 10 punti percentuali. Chi ha acceso un mutuo ha pagato il 3,81% a fronte di un rendimento sui depositi vincolati del 2,45%, con uno spread di 1,36 punti. Le PMI hanno pagato il 4,18% sui finanziamenti ordinari contro lo 0,65% medio riconosciuto sui depositi, con uno spread di 3,53 punti. Anche le grandi imprese, pur in posizione più favorevole, hanno pagato il 2,99% sui finanziamenti a fronte di una remunerazione sui depositi di appena 0,65%, con uno spread di 2,34 punti. In tutti i segmenti, senza eccezione, il costo del denaro preso a prestito ha superato abbondantemente la remunerazione del denaro depositato, in un quadro in cui i margini bancari si sono mantenuti solidi indipendentemente dall’orientamento della politica monetaria.
Il quadro complessivo ha confermato una dinamica strutturale che i dati mensili hanno reso evidente: la discesa dei tassi Bce ha prodotto effetti asimmetrici. Sul versante della raccolta, le banche hanno ridotto rapidamente la remunerazione dei depositi, portando i conti correnti allo 0,29% già dalla seconda metà del 2025. Sul versante degli impieghi, la trasmissione è rimasta parziale, lenta e differenziata: più favorevole per le grandi imprese, meno per le pmi, quasi nulla per il credito al consumo alle famiglie. Lo spread bancario, in altri termini, si è allargato a vantaggio degli istituti e a scapito dei clienti retail e delle piccole imprese, proprio nel momento in cui la politica monetaria avrebbe dovuto portare un alleggerimento generalizzato del costo del denaro.
– foto IPA Agency –
(ITALPRESS).

ROMA (ITALPRESS) – Prosegue la crescita occupazionale e produttiva delle imprese a controllo estero residenti in Italia, mentre si consolida e si amplia la presenza dei gruppi italiani oltreconfine. È quanto emerge dal report dell’Istat sulla “Struttura e competitività delle imprese multinazionali” riferito all’anno 2024.
Nel 2024 le imprese a controllo estero attive sul territorio nazionale risultano 19.321 (+2,6% rispetto al 2023), occupano oltre 1,9 milioni di addetti (+3,8%) e generano quasi 196 miliardi di euro di valore aggiunto, segnando un incremento del 4,1%. La spinta all’aumento del valore aggiunto deriva interamente dal comparto dei servizi (+6,7%), a fronte di una lieve flessione registrata nell’industria in senso stretto (-0,7%).
Il fatturato complessivo delle controllate estere si attesta invece a 871 miliardi di euro, in calo dell’1,8%. Pur rappresentando appena lo 0,4% delle imprese residenti in Italia, le controllate estere concentrano il 10,1% degli occupati totali, il 17,8% del valore aggiunto e il 41,2% della spesa nazionale in Ricerca e Sviluppo intra-muros, con una spesa complessiva che supera i 7 miliardi di euro (+10,7% rispetto all’anno precedente). L’incremento della spesa in ricerca è stato guidato soprattutto dal settore industriale (+14%), a fronte di una crescita più contenuta nei servizi (+2,6%).
Si conferma inoltre un netto divario nella produttività apparente del lavoro, pari a 102,8 mila euro per addetto nelle imprese estero-controllate contro i 64,9 mila euro riscontrati nelle imprese non multinazionali. Sotto il profilo della provenienza geografica, l’Unione Europea rappresenta il bacino principale accogliendo il 57,7% delle imprese estere residenti. Nella graduatoria per numero di addetti si registra lo storico sorpasso della Francia, che conquista la prima posizione con 2.662 imprese e oltre 366 mila occupati (pari al 17,6% del fatturato e al 18,8% del valore aggiunto totale delle estere), superando gli Stati Uniti che contano 2.564 imprese e quasi 363 mila addetti.
Gli USA mantengono tuttavia la quota più elevata sia di valore aggiunto (22,2%) sia di spesa in Ricerca e Sviluppo (24,0%). Al terzo posto si posiziona la Germania, con 2.739 imprese e oltre 241 mila dipendenti. Sul fronte degli scambi commerciali con l’estero, le multinazionali estere attivano il 35,4% delle esportazioni nazionali di merci per quasi 200 miliardi di euro (-1,7%) e il 49,3% delle importazioni per quasi 220 miliardi (-3,7%).
L’incidenza del controllo estero raggiunge i picchi più elevati nella fabbricazione di prodotti farmaceutici (60,2% dell’export e 71,3% dell’import) e negli autoveicoli (52,9% e 69,5%). Nell’import delle multinazionali estere risulta ampiamente maggioritario il ricorso al commercio intra-gruppo, pari al 68,8%.
Per quanto riguarda l’internazionalizzazione attiva, i gruppi a controllo nazionale espandono la propria rete all’estero raggiungendo le 26.935 controllate (+6,6%) dislocate in 175 Paesi, dove impiegano 1,79 milioni di addetti (+4,4%) e generano un fatturato di 576 miliardi di euro (+2,9%).
Le attività oltreconfine assorbono complessivamente il 45,5% degli occupati e il 36,9% del fatturato totale delle multinazionali italiane. Per circa tre multinazionali italiane su quattro (il 75,7% nell’industria e il 74,4% nei servizi) la motivazione principale dei nuovi investimenti all’estero è l’accesso a nuovi mercati, mentre la ricerca di un minore costo del lavoro riguarda meno di un gruppo industriale su cinque (19,7%).
La modalità di collaborazione estera maggiormente diffusa rimane quella degli accordi commerciali, indicata dal 61,0% delle imprese.
-Foto IPA Agency-
(ITALPRESS).
Economia
Rapporto Intesa Sanpaolo-Prometeia: la manifattura tiene, export in crescita e si consolida la ripresa
MILANO (ITALPRESS) – La manifattura italiana ha mostrato una capacità di tenuta superiore alle attese formulate dopo l’acuirsi delle tensioni geopolitiche in Medio Oriente. Il fatturato a prezzi costanti è aumentato dello 0,7% nei primi sette mesi del 2026, confermando il percorso di recupero avviato nella seconda metà del 2025, ed è atteso chiudere l’anno in crescita dello 0,8%, dopo tre anni consecutivi di contrazione. E’ quanto emerge dal rapporto Analisi dei settori industriali, realizzato da Intesa Sanpaolo e Prometeia, dedicato alle prospettive della manifattura italiana al 2028.
La ripresa è ancora caratterizzata da elementi di fragilità. Gli indicatori di fiducia rilevati in ottobre segnalano un cauto miglioramento delle prospettive a breve per le imprese manifatturiere, con una risalita dei giudizi sugli ordini e un saldo delle attese sulla produzione che è rimasto positivo. Sono segnali coerenti con una fase di recupero, per quanto ancora esposta all’incertezza internazionale.
Più dinamico il fatturato nominale, in crescita del 2,7% nei primi sette mesi dell’anno, per effetto di un’accelerazione dei prezzi alla produzione (+2% nel complesso dei primi otto mesi 2026, +2,9% tra maggio e agosto) che riflette le tensioni registrate sui mercati energetici e delle materie prime. La risalita dei prezzi porterà il giro d’affari manifatturiero al massimo storico di 1.168 miliardi di euro a fine anno, in aumento di circa 257 miliardi rispetto al 2019 (+4,1% sul 2025). La tenuta dell’industria italiana emerge anche dai dati di produzione industriale (dati grezzi), che registrano un +0,4% nei primi otto mesi del 2026, a fronte del -2,5% della Germania e del +0,2% della Francia. Solo la Spagna si è mostrata più dinamica, senza però andare oltre un +0,9%. Il quadro resta comunque dominato da una forte eterogeneità settoriale, con un crescente divario tra i settori sostenuti dagli investimenti e le produzioni più dipendenti dai consumi finali, ancora in affanno per via delle pressioni inflazionistiche che accentuano la polarizzazione dei redditi.
La classifica 2026 per fatturato deflazionato vede infatti in testa elettrotecnica (+4,8%), elettronica (+2,6%), farmaceutica (+1,8%) e meccanica (+1,6%). In recupero da livelli depressi gli autoveicoli e moto (+3%). In territorio negativo i produttori di beni di consumo non essenziali (elettrodomestici -5%, mobili -2,2%, sistema moda -1,2% e largo consumo -0,7%) e gli intermedi chimici (-1,4%), settore in forte ristrutturazione anche a livello europeo. Nei primi sette mesi l’export italiano di beni manufatti è aumentato del 3,9% in valore, con un contributo dei mercati europei pari al 2,1%. Più contenuta la crescita a prezzi costanti, nell’ordine del 2%. A fare da traino sono stati soprattutto Germania, Francia e i paesi dell’Europa Orientale. Nel complesso del 2026, il saldo commerciale nominale potrà salire a 114,5 miliardi di euro, dai 112,8 miliardi del 2025, nonostante una crescita attesa delle importazioni (+1,9% a prezzi costanti in media d’anno) superiore a quella delle esportazioni (+1,8%). Gli investimenti continuano a rappresentare un importante fattore di sostegno alla domanda industriale.
Gli investimenti fissi lordi sono aumentati del 3,4% nel secondo trimestre e sono attesi confermare un profilo dinamico anche nella parte finale dell’anno, favoriti dagli incentivi fiscali e dalla corsa alla finalizzazione dei progetti Pnrr. I consumi, invece, andranno incontro a una fase di maggior fragilità dopo la crescita del primo semestre (+1,1% a prezzi costanti).
Le prospettive per il biennio 2027-28 vedono un’industria manifatturiera ancora in crescita, ma su ritmi di sviluppo contenuti. Il fatturato a prezzi costanti è atteso aumentare dello 0,8% nel 2027 e dello 0,9% nel 2028. Sul fronte estero, i fari restano puntati sul mercato europeo, in particolare sul rilancio della domanda tedesca, che rappresenta un sostegno potenziale per l’export italiano nei prossimi anni. Il saldo commerciale dell’industria manifatturiera italiana potrà raggiungere i 123 miliardi di euro nell’orizzonte al 2028 e anche a domanda interna continuerà a rappresentare un importante motore dell’attività industriale, in particolare gli investimenti in autoproduzione di energia, riqualificazione degli impianti, digitalizzazione e intelligenza artificiale.
– Fonte ufficio stampa Intesa Sanpaolo –
(ITALPRESS).
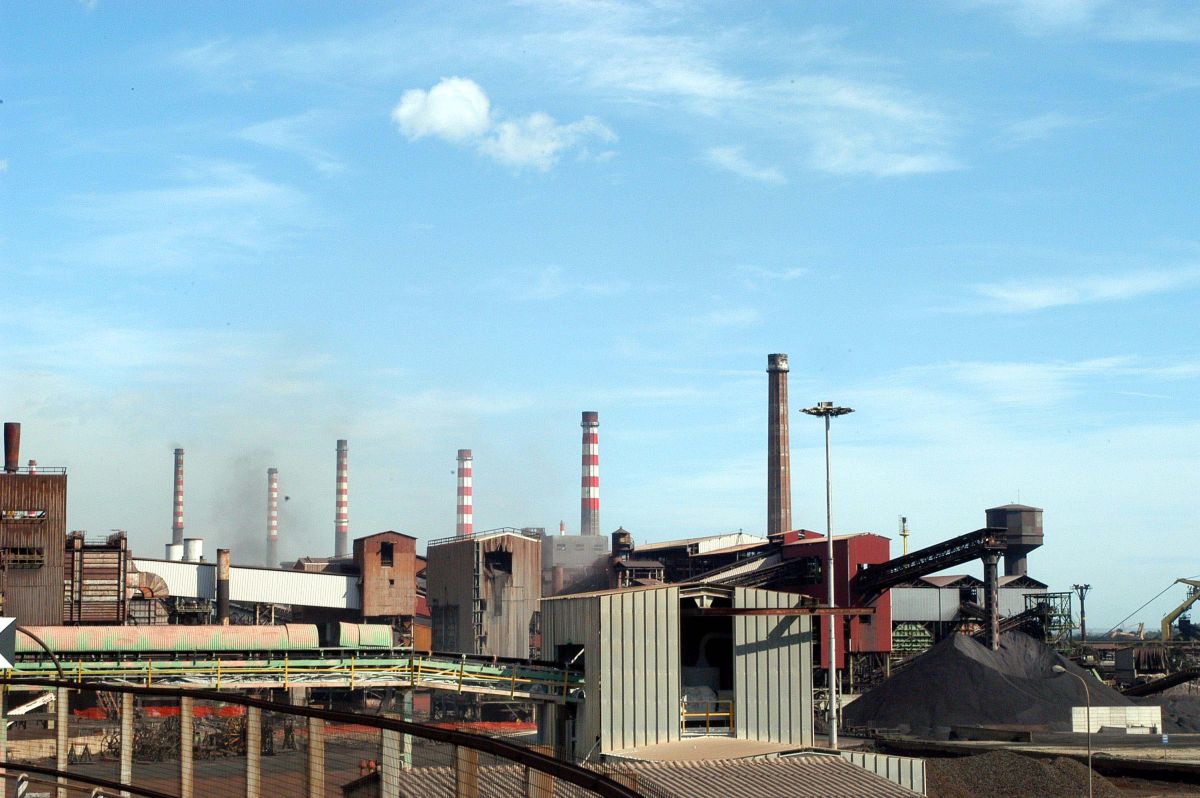
ROMA (ITALPRESS) – Entro il termine fissato alla mezzanotte dell’8 novembre 2026 sono pervenute due offerte per l’acquisizione dei complessi aziendali facenti capo agli stabilimenti ex Ilva. Lo rendono noto i commissari straordinari di Acciaierie d’Italia, Giovanni Fiori, Giancarlo Quaranta, Davide Tabarelli, e di ILVA in Amministrazione Straordinaria (AS), Alessandro Danovi, Francesco Di Ciommo e Daniela Savi. Le proposte, entrambe relative all’acquisto di tutti i complessi aziendali attivi, provengono dal gruppo Arvedi e da Jindal Steel International. Le due offerte sono state depositate secondo quanto previsto dalle procedure e i Commissari Straordinari procederanno ora all’esame delle proposte per valutarne la completezza e la conformità ai requisiti indicati nel bando.
– Foto Ipa Agency –
(ITALPRESS).

Sinner “Sto bene, l’obiettivo è tornare in campo il più presto possibile”

Elezioni Fifa, Wenger riflette su una possibilità candidatura con il sostegno dell’Uefa

Le multinazionali estere in Italia generano quasi 196 miliardi di euro di valore aggiunto

Fonti di Palazzo Chigi “L’accordo per l’Ucraina passa dalle scelte dell’Ue, serve una voce unica”

Decreto bollette, Pichetto Fratin “Interviene solo sul calcolo del prezzo dell’energia”
Ucraina, Tajani “Firma Giorgetti su aiuti appena tornerà, non esiste nessun caso”
Ucraina, Crosetto “Su armi a Kiev scelte spettano a Parlamento”
Ucraina, Palazzo Chigi “Negoziato Abu Dhabi tocca da vicino sicurezza continente”

Golden State da record, San Antonio vince la nona partita di fila: il resoconto Nba

Crosetto “Sugli aiuti militari all’Ucraina le scelte spettano al Parlamento”

Colpo Sassuolo, l’ex Adzic manda al tappeto la Juve al 94′

Carburanti, Urso “Al lavoro per prorogare gli sconti delle compagnie petrolifere”

Milano, Sala “Quella di Majorino sulla cementificazione è una bufala”. La replica del capogruppo Pd: “Sorpreso dalla reazione”

Su “Prima Comunicazione” il risiko editoriale e la trappola dei social

Competitività Ue, da Meloni, Merz e De Wever lettera con 3 proposte al presidente del Consiglio europeo Costa

Salvini “Per quanto mi riguarda, si vota a fine legislatura”. Forza Italia “Si arrivi alla naturale scadenza del 12 ottobre 2027”
Radio Pavia Breakfast News – 13 ottobre 2026

All’Inter basta mezzora, 3-0 al Parma

Pari a reti bianche al Sinigaglia tra Como e Roma, è il primo 0-0 del campionato
Torino, alle Gallerie d’Italia apre la mostra “Luca Campigotto. Wandering Europe”
Informazione 3BMeteo Lombardia – Previsioni 10 novembre 2026
Tg News 09/11/2026
VARZI-BENEMERENZE AI DONATORI SANGUE – di Remo Tagliani
Informazione 3BMeteo Lombardia – Previsioni 9 novembre 2026
RealPolitik – 8 Novembre 2026
S. MESSA DI DOMENICA 8 NOVEMBRE 2026 – XXXII DEL TEMPO ORDINARIO / A
VISTI DA ROMA (CON GIAN MARCO CENTINAIO) – 8 NOVEMBRE 2026
Informazione 3BMeteo Lombardia – Previsioni 8 novembre 2026
In alto i calici – Il Merano Wine Festival e il lavoro dei vitivinicoltori
Messaggi di speranza – 5 Novembre 2026
-
 Cronaca24 ore fa
Pavia Uno TV Radio Pavia Breaking News – 9 novembre 2026
-
 Economia24 ore fa
Rapporto Intesa Sanpaolo-Prometeia: la manifattura tiene, export in crescita e si consolida la ripresa
-
 Politica22 ore fa
Mattarella “Pluralismo cardine della democrazia e principio fondante dell’Europa”
-
 Cronaca21 ore fa
Auto in fuga si schianta contro un altro veicolo nel Monzese: due donne in ospedale, arrestati tre peruviani
-
 Cronaca22 ore fa
Baldini “Felice che Under 21 abbia ridotto distanza con Nazionale maggiore”
-
 Cronaca22 ore fa
Mancini “I giovani ci sono, dobbiamo cercarli e conoscerli”
-
 Cronaca21 ore fa
Lombardia Live 24 Breaking News – 9/11/2026
-
 Cronaca22 ore fa
Egitto, Delta Center e Italpress insieme per Investment Africa 2026