Economia
Il mercato immobiliare italiano cresce nel 2025: compravendite +6,5%, aumenta la fascia delle famiglie senza accesso alla casa

ROMA (ITALPRESS) – Il mercato immobiliare italiano continua a crescere nel 2025. Le compravendite residenziali aumentano del +6,5% rispetto al 2024, raggiungendo circa 767 mila transazioni, mentre i prezzi delle abitazioni registrano un incremento medio del +2,2%. Parallelamente si rafforza il mercato delle locazioni, con canoni medi in aumento del +7% e una crescita del +3% nel numero dei contratti. È quanto emerge dal Report FIAIP Monitora Italia, elaborato dal Centro Studi FIAIP, attraverso le rilevazioni degli agenti immobiliari associati, in collaborazione con ENEA e I-Com, che analizza l’andamento del mercato immobiliare 2025, le previsioni per il 2026 e il tema dell’efficientamento energetico degli immobili. Il report è stato presentato presso l’Aula Nassiriya del Senato della Repubblica da Leonardo Piccoli, Presidente del Centro Studi FIAIP, insieme a Ilaria Bertini, Direttrice del Dipartimento Unità per l’Efficienza energetica di ENEA, Franco D’Amore, Vicepresidente I-Com, e Angelo Peppetti, Responsabile Credito ABI, con l’analisi e i commenti finali di Fabrizio Segalerba, Presidente Nazionale FIAIP, del Senatore Marco Dreosto, Segretario della 3 Commissione Affari Esteri e Difesa, e di Vannia Gava, Vice Ministro all’Ambiente e alla Sicurezza Energetica. Il 2025 segna una fase di consolidamento del mercato immobiliare italiano. Le compravendite residenziali complessive registrano un aumento del +6,5% rispetto al 2024, a conferma di una domanda abitativa ancora solida. Parallelamente aumenta anche l’interesse per l’acquisto di immobili destinati all’investimento e alle seconde case. Un dato che conferma la ripresa dei volumi di scambio, sostenuta dal miglioramento del clima di fiducia delle famiglie. Alla base di questo vi sono il consistente ridimensionamento dell’inflazione e, ancor più, l’inversione di tendenza della politica monetaria della BCE, che ha alimentato la fiducia nel mercato e facilitato l’accesso al credito, in particolare per i mutui prima casa (+10%) anche grazie alla conferma del Fondo di Garanzia Consap, per determinate fasce sociali.
La tipologia immobiliare più compravenduta resta il trilocale usato in zona semicentrale, a dimostrazione di come stia tornando predominante l’acquisto di abitazioni ‘da vivere’, ma con dimensioni non troppo grandi visto il progressivo calo demografico.
Tra le principali città italiane si registrano aumenti dei valori immobiliari che superano la media nazionale del 2,2% a Roma, Napoli, Firenze, Torino, e Milano, confermando il dinamismo delle aree metropolitane a forte vocazione turistica, universitaria e lavorativa.
Il mercato delle locazioni continua a mostrare una forte tensione tra domanda e offerta. Nel 2025 i canoni medi aumentano del +7%, mentre cresce il numero dei contratti del +3%. La domanda si concentra soprattutto su bilocali e trilocali in zone centrali e semicentrali, con una crescente diffusione dei contratti a canone concordato, che registrano un aumento del +8% su base annua. Secondo il report, il mercato locativo sta vivendo una trasformazione strutturale: crescono le locazioni brevi e transitorie, i contratti per studenti e le formule agevolate, mentre risultano più in difficoltà le locazioni ordinarie di lungo periodo.
Il report evidenzia inoltre come alcune città italiane presentino livelli particolarmente elevati di redditività da locazione. Tra i principali mercati urbani Genova +7,5% e Palermo +7% registrano rendimenti lordi superiori al 7%, seguite da Verona e Bari con valori intorno al 6,5%, a conferma del crescente interesse degli investitori verso il residenziale destinato alla locazione. Segnali di ripresa anche per il non residenziale. Un rimbalzo significativo, dopo diversi segni meno, emerge anche per il comparto non residenziale. Nell’ultimo trimestre del 2025 si registrano infatti dati positivi nelle compravendite di negozi (+4,2%), uffici (+5,6%) e capannoni (+4,9%), che portano ad un risultato complessivo nel 2025 rispetto all’anno precedente di + 7,4% (negozi), +3,3% (uffici) e +3,65% (capannoni).
Si tratta di un segnale importante, perché mostra come la ripresa non riguardi soltanto il mercato abitativo ma interessi anche segmenti strettamente collegati alla vitalità economica, alla produzione e ai servizi. Accanto ai segnali positivi del mercato emergono nuove criticità sociali. Aumenta la cosiddetta ‘fascia grigia’ dell’abitare, composta da famiglie, giovani coppie e lavoratori che non riescono ad accedere né al mercato libero né all’edilizia pubblica. La domanda abitativa si concentra sempre di più nelle grandi città e nelle aree urbane con maggiore dinamismo economico e occupazionale, mentre molti territori periferici rischiano una progressiva riduzione della domanda e una minore capacità di attrazione residenziale. Nel 2025 migliora l’apprezzamento per la qualità energetica dell’immobile, nonostante circa il 75% del patrimonio immobiliare italiano sia ancora obsoleto e inefficiente. La qualità energetica sta passando da caratteristica nascosta ad attributo chiaro, capace di incidere sempre di più sul valore dell’acquisto immobiliare. Quasi il 70% degli operatori segnala la necessità di disporre di strumenti di quotazione più evoluti, in grado di valorizzare adeguatamente il premio energetico degli immobili ristrutturati e ad alta efficienza (‘ristrutturato green’). Allo stesso tempo, le classi energetiche meno performanti continuano a rappresentare la quota prevalente del patrimonio immobiliare analizzato. Gli edifici nelle classi E, F e G costituiscono infatti circa il 61% delle villette a schiera e arrivano fino al 71% nel caso di monolocali e trilocali, con un andamento sostanzialmente stabile rispetto al 2024. Si registrano tuttavia alcune variazioni nella distribuzione delle compravendite per tipologia di immobile: rispetto all’anno precedente aumentano di circa 6 punti percentuali le transazioni relative a bilocali e ville unifamiliari efficientate, mentre diminuiscono leggermente quelle delle tipologie abitative di dimensioni intermedie.
Emergono inoltre differenze significative nella distribuzione delle classi energetiche in funzione dell’ubicazione degli immobili. Nelle zone di estrema periferia gli immobili compravenduti appartengono prevalentemente alle classi meno performanti (E, F e G) e la quota degli edifici più efficienti (A e B) raggiunge appena il 5%. Nelle zone di pregio, invece, la percentuale di immobili nelle classi energetiche più elevate si avvicina al 50%, confermando come la qualità energetica stia diventando sempre più un fattore di valorizzazione del patrimonio immobiliare. Gli agenti immobiliari segnalano come l’Attestato di Prestazione Energetica (APE) venga percepito sempre più dagli acquirenti come uno strumento utile per orientarsi verso abitazioni meno energivore, pur non rappresentando ancora un elemento decisivo nelle scelte di acquisto. Il mercato sconta oggi una evidente asimmetria: la domanda mostra una crescente attenzione alla qualità energetica degli immobili, mentre oltre il 54% dei venditori non riesce ancora a riconoscere e valorizzare adeguatamente il peso della classe energetica nella determinazione del prezzo o nella preparazione dell’immobile alla vendita. Questa situazione è legata anche alla mancanza di misure e incentivi stabili nel tempo. Il credito e i mutui green restano ancora frammentati e poco conosciuti dagli acquirenti, mentre molti istituti bancari dubitano che il mercato delle ristrutturazioni energetiche garantisca un ritorno economico sufficiente, creando spesso un circolo vizioso che rischia di frenare gli investimenti nella riqualificazione energetica.
È inoltre in crescita, nel 2025, l’impatto della qualità energetica dell’immobile sul prezzo di vendita: il 91,44% degli operatori rileva un aumento del valore di mercato degli immobili efficientati post Superbonus. Un segnale inequivocabile che potrà avere effetti concreti sull’evoluzione dei listini nei prossimi anni. Per il 2026 il report prevede una fase di stabilizzazione del mercato immobiliare residenziale con crescita moderata, sostenuta da condizioni di accesso al credito progressivamente più favorevoli rispetto agli anni precedenti e da una domanda abitativa che resta strutturalmente solida. A sostenere il mercato contribuisce anche il crescente interesse per gli acquisti a fini di investimento e per le seconde case, fenomeno che negli ultimi anni ha mostrato una dinamica significativa soprattutto nelle principali aree urbane e nei territori a maggiore attrattività turistica. In questo contesto si stima per il 2026 una crescita delle compravendite residenziali compresa tra +1,5% e +2%, accompagnata da un aumento dei valori immobiliari intorno al +2%, segno di un mercato che tende a consolidare i livelli raggiunti nel 2025. Nel comparto delle locazioni si prevede un aumento dei contratti pari a circa +3%, con un ulteriore incremento medio dei canoni intorno al +4%, dinamica che riflette il persistente squilibrio tra domanda abitativa e offerta disponibile nelle principali aree urbane. Anche il settore non residenziale – negozi, uffici e capannoni -prevede una moderata crescita: il numero dei contratti è stimato in aumento di circa +1%, con canoni e valori immobiliari attesi in crescita intorno al +2%.
Le prospettive restano quindi complessivamente positive, ma inserite in un contesto economico e internazionale che richiede particolare attenzione. Il 2026 si apre infatti in uno scenario globale caratterizzato da elementi di incertezza legati alle tensioni geopolitiche e all’andamento dei mercati energetici. Le recenti escalation nell’area mediorientale stanno già producendo effetti sui prezzi dell’energia e sulle aspettative economiche globali. L’evoluzione, difficilmente prevedibile, di questi fattori potrà incidere sui livelli di inflazione, sul costo del denaro e sulla fiducia delle famiglie, variabili che rappresentano elementi chiave anche per l’andamento del mercato immobiliare nei prossimi mesi. Dalle risposte degli associati FIAIP al sondaggio emerge inoltre la necessità di rendere più efficiente e organizzato il processo edilizio, per contenere l’impatto dell’aumento dei costi dei materiali da costruzione, cresciuti di circa il 27% negli ultimi tre anni. Ridurre i costi di realizzazione degli immobili rappresenta infatti una condizione fondamentale per ristabilire un equilibrio tra valori di mercato e reale capacità di accesso alla casa delle famiglie, contribuendo al tempo stesso a sostenere i processi di rigenerazione urbana e di riqualificazione del patrimonio immobiliare esistente.
“Le prospettive per il mercato immobiliare italiano nel 2026 restano complessivamente positive – dichiara Leonardo Piccoli, Presidente Centro Studi FIAIP – pur in un contesto economico e geo politico ancora caratterizzato da alcune incertezze. Secondo le analisi del Centro Studi FIAIP, la domanda abitativa continuerà a sostenere il comparto residenziale, soprattutto nelle grandi città e nelle aree urbane con maggiore dinamismo economico e occupazionale. Grande attenzione nel 2026 alla capacità di accesso alla casa in particolare per le giovani coppie, una questione che se non affrontata adeguatamente dal legislatore potrebbe far aumentare la diseguaglianza sociale nel Paese”. “Due elementi mi sembra importante sottolineare, tra i tanti spunti interessanti che emergono dal rapporto. Il primo tema – dichiara Franco D’Amore, Vicepresidente I-Com – è segnato dalla fine di una fase di incentivazione pubblica estremamente generosa alla ristrutturazione energetica delle abitazioni, riguarda un sempre maggiore e qualificato coinvolgimento del mondo della finanza nella partita dell’efficientamento energetico del parco immobiliare esistente. Il secondo tema concerne la relazione tra povertà energetica e qualità energetica degli edifici soprattutto, come evidenziato dallo studio, nelle zone di periferia o estrema periferia, che richiederebbe la messa a terra di specifiche misure di intervento sia a livello nazionale che locale”. “Un dato significativo – sottolinea Ilaria Bertini, Direttrice del Dipartimento Efficienza energetica di ENEA – è senza dubbio il ridimensionamento, rispetto allo scorso anno, dell’impatto che la performance energetica registra come driver della domanda di immobili. La propensione ad acquistare un immobile in classe energetica elevata, anche secondo gli agenti, risente principalmente della difficoltà di valutare correttamente il rapporto tra costi e benefici dell’efficienza. Come ENEA siamo coinvolti su più ambiti per fornire un contributo alla correzione di queste asimmetrie. Sottolineo in particolare il nostro ruolo di coordinatore nazionale dell’iniziativa europea Energy Efficiency Financing Coalition, finalizzata a incrementare la scala degli investimenti privati in efficienza energetica. A questo progetto andranno a sommarsi le molte attività previste dal Programma Nazionale di Informazione e Formazione per il 2026 per promuovere la cultura dei benefici multipli dell’efficienza energetica”.
“Il mercato immobiliare italiano continua a dimostrare una notevole capacità di resilienza e di adattamento ai cambiamenti economici e sociali. I dati che emergono dal nostro Osservatorio – sottolinea Fabrizio Segalerba, Presidente Nazionale Fiaip –raccontano un settore che resta uno dei pilastri dell’economia nazionale e che continua a rappresentare, per milioni di famiglie, il principale strumento di stabilità e di investimento nel lungo periodo. Accanto ai segnali di crescita e di consolidamento del mercato emergono tuttavia alcune questioni strutturali che richiedono oggi una riflessione più ampia e, soprattutto, un intervento legislativo aggiornato. In particolare, il mercato delle locazioni sta vivendo una trasformazione profonda: cambiano le esigenze abitative, cresce la mobilità lavorativa, si modificano i modelli familiari e aumenta la domanda di soluzioni abitative flessibili. È quindi necessario avviare una stagione di revisione della normativa sulle locazioni che consenta di adeguare gli strumenti giuridici agli attuali standard del mercato, garantendo equilibrio tra diritti dei proprietari e tutela degli inquilini. Un altro grande tema riguarda la riqualificazione energetica del patrimonio immobiliare. L’Italia possiede uno dei patrimoni edilizi più estesi e più datati d’Europa e la sfida della transizione energetica rappresenta un’opportunità straordinaria per coniugare sviluppo economico, sostenibilità ambientale e qualità dell’abitare. È però fondamentale che questo processo non lasci indietro le periferie e le fasce sociali più fragili, che spesso vivono negli edifici meno efficienti e con minori possibilità di investimento”. “Proprio per questo – conclude il presidente Fiaip Fabrizio Segalerba – è necessario porre attenzione a quella che sempre più spesso viene definita la ‘fascia grigia’ dell’abitare: famiglie e lavoratori che non riescono ad accedere né al mercato libero né ai sistemi di edilizia pubblica e che rischiano di restare esclusi dalle principali politiche abitative. Su questo fronte riteniamo fondamentale aprire un confronto costruttivo con il legislatore. Come FIAIP siamo pronti a mettere a disposizione delle istituzioni il patrimonio di competenze e di conoscenza del mercato maturato dagli agenti immobiliari su tutto il territorio nazionale. Il nostro osservatorio nasce proprio con questo obiettivo: offrire dati, analisi e proposte concrete per contribuire a costruire politiche dell’abitare più efficaci, capaci di coniugare sviluppo del mercato, qualità urbana e diritto alla casa”.
– foto IPA Agency –
(ITALPRESS).

Economia
Riffeser “Auspichiamo sia riservata attenzione all’editoria giornalistica e all’intera filiera”
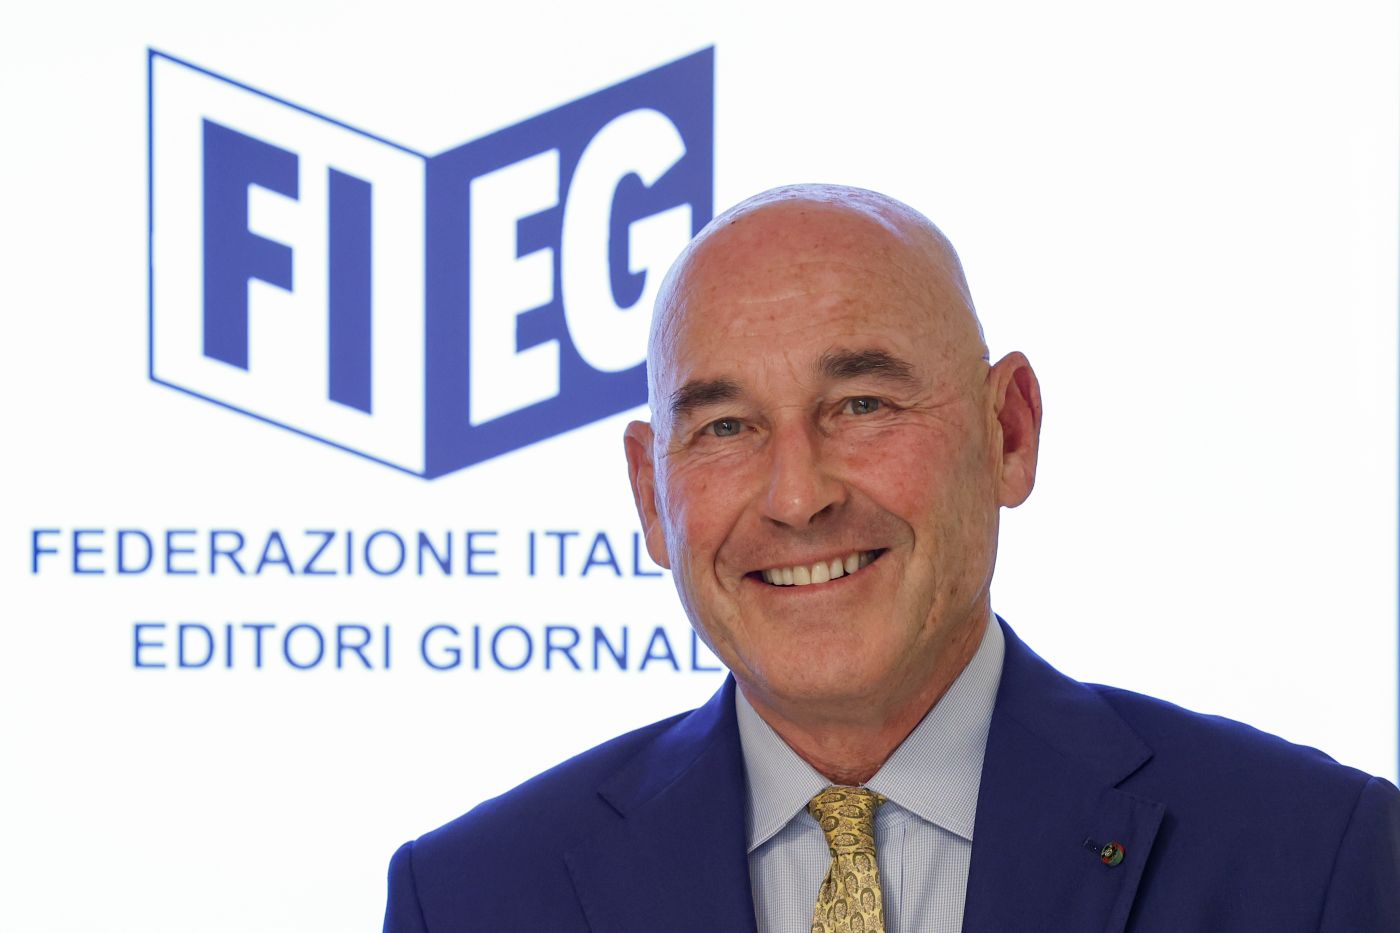
ROMA (ITALPRESS) – La Fieg evidenzia “come l’approvazione all’unanimità della legge sul cinema, votata dal Parlamento il 4 novembre scorso, con il concorso delle forze di maggioranza e di opposizione e a conclusione di un iter svolto in meno di un anno tra Camera e Senato, dimostra come il sistema istituzionale sia in grado di assicurare risposte rapide ed efficaci quando si riconosce il carattere strategico di un settore per il Paese”.
Il presidente della Federazione Italiana Editori Giornali, Andrea Riffeser Monti, esprime l’auspicio “che la stessa attenzione sia ora riservata all’editoria giornalistica e alla intera filiera, un comparto essenziale per il pluralismo dell’informazione e per il corretto funzionamento della vita democratica”. L’editoria giornalistica – sottolinea la Fieg – “sta affrontando una crisi profonda, determinata dalla trasformazione dei mercati, dalla contrazione dei ricavi e dal crescente squilibrio competitivo generato dalle grandi piattaforme digitali. Una crisi che richiede misure adeguate alla sua effettiva dimensione”.
– Foto ufficio stampa FIEG –
(ITALPRESS).
Economia
Riffeser “Auspichiamo sia riservata attenzione all’editoria giornalistica e all’intera filiera”
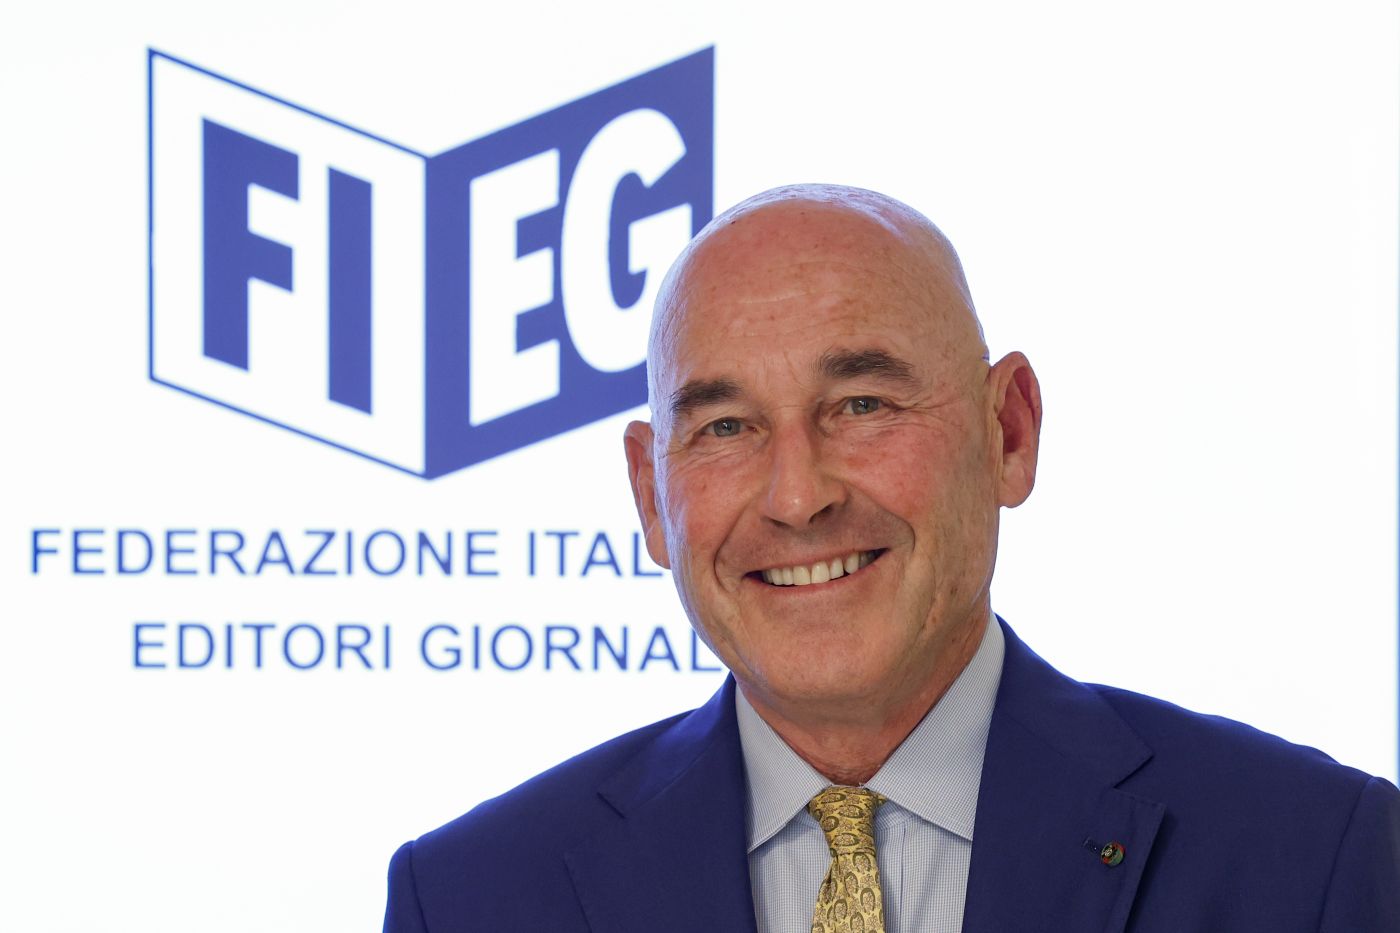
ROMA (ITALPRESS) – La Fieg evidenzia “come l’approvazione all’unanimità della legge sul cinema, votata dal Parlamento il 4 novembre scorso, con il concorso delle forze di maggioranza e di opposizione e a conclusione di un iter svolto in meno di un anno tra Camera e Senato, dimostra come il sistema istituzionale sia in grado di assicurare risposte rapide ed efficaci quando si riconosce il carattere strategico di un settore per il Paese”.
Il presidente della Federazione Italiana Editori Giornali, Andrea Riffeser Monti, esprime l’auspicio “che la stessa attenzione sia ora riservata all’editoria giornalistica e alla intera filiera, un comparto essenziale per il pluralismo dell’informazione e per il corretto funzionamento della vita democratica”. L’editoria giornalistica – sottolinea la Fieg – “sta affrontando una crisi profonda, determinata dalla trasformazione dei mercati, dalla contrazione dei ricavi e dal crescente squilibrio competitivo generato dalle grandi piattaforme digitali. Una crisi che richiede misure adeguate alla sua effettiva dimensione”.
– Foto ufficio stampa FIEG –
(ITALPRESS).
Economia
Banca Generali, nei primi 9 mesi del 2026 un utile netto di 384,1 milioni. Mossa: “I migliori mesi della storia”
MILANO (ITALPRESS) – Banca Generali chiude i primi nove mesi del 2026 con un utile netto consolidato di 384,1 milioni di euro, in crescita del 22,1% rispetto ai 314,6 milioni dello stesso periodo del 2025. L’utile netto ricorrente sale a 303,4 milioni (+10,8%), il livello massimo mai raggiunto. L’utile non ricorrente si attesta a 80,7 milioni (40,8 milioni un anno fa), nonostante un onere fiscale aggiuntivo di 25,9 milioni legato all’applicazione dell’aliquota ordinaria lussemburghese alla controllata BG Fund Management Luxembourg.
Il margine di intermediazione cresce del 21,4% a 877,4 milioni. Le commissioni nette ricorrenti salgono del 15,8% a 449,4 milioni, il margine finanziario del 7,3% a 282,1 milioni (di cui margine d’interesse a 254,4 milioni, +4,8%). Le commissioni variabili raddoppiano a 145,9 milioni (71,7 milioni nei nove mesi 2025). I costi operativi sono pari a 276,8 milioni (+9,6%); la componente “core” è a 250,1 milioni (+8,2%).
Il cost/income ratio si attesta al 31,6% (35,0% un anno fa). Il tax rate reported è al 31,0% (26,3% su basi omogenee). Nel terzo trimestre 2026 l’utile netto è di 105,4 milioni, contro i 114,5 milioni dello stesso periodo del 2025 (-7,9%), per effetto dell’onere fiscale aggiuntivo di 6,3 milioni. L’utile ricorrente sale del 4,0% a 101,3 milioni. Il margine di intermediazione cresce dell’8,3% a 270,6 milioni.
A fine settembre le masse dei clienti di Banca Generali ammontano a 121,8 miliardi (+10,6% a/a); le masse totali del gruppo, comprese le reti Generali Italia/Alleanza, raggiungono il nuovo massimo di 129,6 miliardi (+10,3%).
Gli Assets under Investment si attestano a 80,3 miliardi (+9,7%), le masse in consulenza evoluta a 13,4 miliardi (+17,2%). Nei nove mesi la raccolta netta totale è di 6,3 miliardi (+42,3%). In ottobre la raccolta è stata di 845 milioni, che porta il dato da inizio anno a 7,1 miliardi (+27,2%), di cui 3,4 miliardi negli Assets under Investment.
“Chiudiamo i migliori nove mesi della nostra storia, con masse e utili ai massimi e una crescita a doppia cifra delle principali componenti ricorrenti. È un risultato che conferma la solidità del nostro modello e la capacità della Banca di crescere con continuità, sostenuta dalla qualità della raccolta e dalla fiducia di clienti e banker. L’accelerazione dei flussi negli ultimi mesi riflette il forte impegno della nostra rete al fianco delle famiglie e degli imprenditori, l’innovazione dell’offerta e le crescenti sinergie con Intermonte”. Lo afferma in una nota l’Amministratore Delegato e Direttore Generale di Banca Generali, Gian Maria Mossa, commentando i risultati dei primi 9 mesi.
“Questi risultati assumono ancora più valore perché raggiunti in una fase complessa, caratterizzata dall’incertezza legata alle operazioni straordinarie sulla Banca e da una crescente volatilità dei mercati – prosegue -. Proseguono intanto tutti i principali progetti strategici: la partnership di insurbanking con Alleanza, la nuova piattaforma internazionale irlandese per gli ETF attivi, l’impiego dell’intelligenza artificiale a supporto della relazione con i clienti e le iniziative dedicate alle PMI. La forza dei risultati e la fiducia che continuiamo a ricevere ci consentono di guardare con grande determinazione agli ambiziosi obiettivi di fine anno”.
-Foto Banca Generali-
(ITALPRESS).

Meloni “Quando sarà a Roma Giorgetti firmerà il pacchetto di aiuti all’Ucraina. La maggioranza ha sempre trovato una sintesi”

Mattarella “Magistrati non siano condizionati da altri poteri” / Video

Sinner “Sto bene, l’obiettivo è tornare in campo in Australia a gennaio” / Video
FUNERALE DI ANGELO BIANCHI – 10 NOVEMBRE 2026

Cina, crescita del commercio estero accelera nei primi 10 mesi del 2026

Ucraina, Zelensky “Ad Abu Dhabi trilaterale costruttivo”

Giustizia, Mattarella “Magistrati non siano condizionati da altri poteri”

Riffeser “Auspichiamo sia riservata attenzione all’editoria giornalistica e all’intera filiera”

Riffeser “Auspichiamo sia riservata attenzione all’editoria giornalistica e all’intera filiera”

Atp Stoccolma, debutto vincente per Sonego: Halys battuto in due set

Colpo Sassuolo, l’ex Adzic manda al tappeto la Juve al 94′

Carburanti, Urso “Al lavoro per prorogare gli sconti delle compagnie petrolifere”

Milano, Sala “Quella di Majorino sulla cementificazione è una bufala”. La replica del capogruppo Pd: “Sorpreso dalla reazione”

Su “Prima Comunicazione” il risiko editoriale e la trappola dei social

Competitività Ue, da Meloni, Merz e De Wever lettera con 3 proposte al presidente del Consiglio europeo Costa

Salvini “Per quanto mi riguarda, si vota a fine legislatura”. Forza Italia “Si arrivi alla naturale scadenza del 12 ottobre 2027”
Radio Pavia Breakfast News – 13 ottobre 2026

All’Inter basta mezzora, 3-0 al Parma

Pari a reti bianche al Sinigaglia tra Como e Roma, è il primo 0-0 del campionato
Torino, alle Gallerie d’Italia apre la mostra “Luca Campigotto. Wandering Europe”
FUNERALE DI ANGELO BIANCHI – 10 NOVEMBRE 2026
Tg News 10/11/2026
Informazione 3BMeteo Lombardia – Previsioni 10 novembre 2026
Tg News 09/11/2026
VARZI-BENEMERENZE AI DONATORI SANGUE – di Remo Tagliani
Informazione 3BMeteo Lombardia – Previsioni 9 novembre 2026
RealPolitik – 8 Novembre 2026
S. MESSA DI DOMENICA 8 NOVEMBRE 2026 – XXXII DEL TEMPO ORDINARIO / A
VISTI DA ROMA (CON GIAN MARCO CENTINAIO) – 8 NOVEMBRE 2026
Informazione 3BMeteo Lombardia – Previsioni 8 novembre 2026
-
Altre notizie16 ore fa
Informazione 3BMeteo Lombardia – Previsioni 10 novembre 2026
-
Cronaca17 ore fa
Radio Pavia Breakfast News – 10 novembre 2026
-
 Sport14 ore fa
Golden State da record, San Antonio vince la nona partita di fila: il resoconto Nba
-
Cronaca13 ore fa
Ucraina, Crosetto “Su armi a Kiev scelte spettano a Parlamento”
-
Cronaca13 ore fa
Ucraina, Palazzo Chigi “Negoziato Abu Dhabi tocca da vicino sicurezza continente”
-
Cronaca13 ore fa
Ucraina, Tajani “Firma Giorgetti su aiuti appena tornerà, non esiste nessun caso”
-
 Politica13 ore fa
Fonti di Palazzo Chigi “L’accordo per l’Ucraina passa dalle scelte dell’Ue, serve una voce unica”
-
 Economia13 ore fa
Le multinazionali estere in Italia generano quasi 196 miliardi di euro di valore aggiunto